
現在如何進行房股轉換:自備款不足與有長輩贊助兩種路徑
前言:誰需要看這篇?
首先要聲明,這篇是寫給「本身即有買房需求」的人。如果你的人生規劃是只買股不買房,那就不一定要參考。但在討論"房股轉換"策略前,我們必須也基於一個總體經濟預測:以台灣近幾年的股市氣勢,在台積電(2330)的帶動下,可能還有好幾年的榮景。
在這樣的預期與假設下, 才來貢獻我的策略:
情況一:自備款不足,或者「很剛好」的人
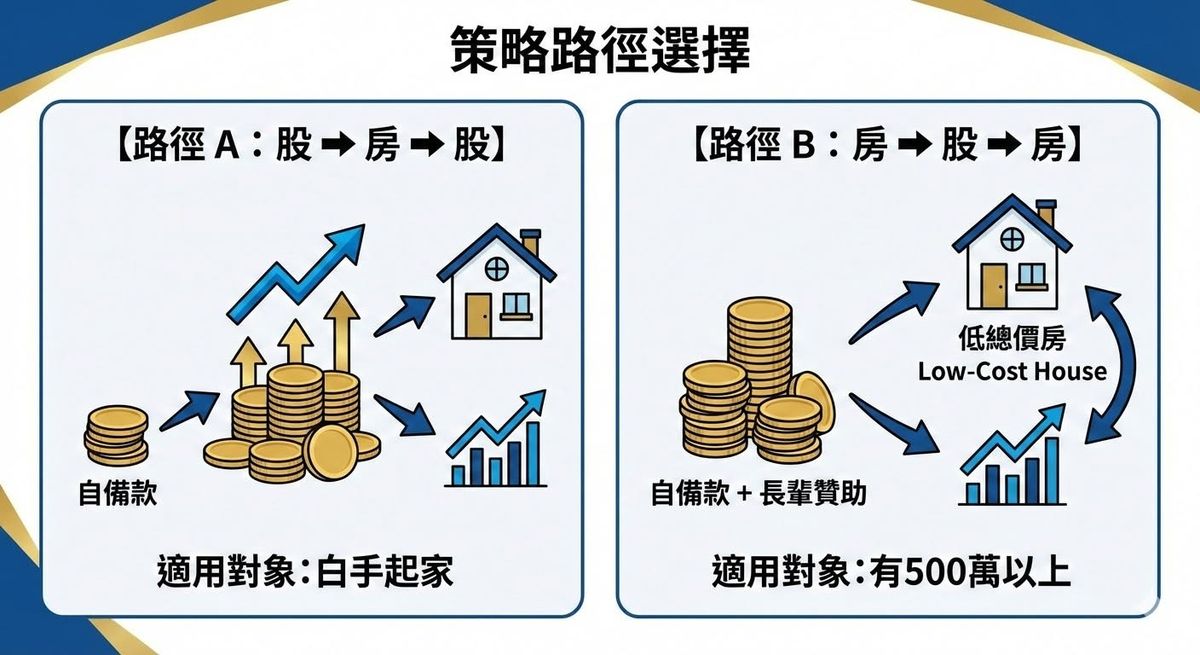
建議路徑:【股 ➔ 房 ➔ 股】
如果你的買房自備款還不足,或者湊齊後就所剩無幾,我會建議你先買股。
• 理由: 藉由 10% 以上的複利去滾動資產。
雖然股市投資無法保證永遠都有10%以上報酬,但我的策略是「只先放眼在這5-6年內」,若是台積電尚能維持優勢,則你投資大盤的報酬率,應該有機會達標,或者直接只買 2330 亦可(靠零股累積),報酬率可能更驚人!
• 策略: 等到股市的飆漲週期結束,正式進入盤整期或卡關時,再考慮獲利了結。這時你手上的資金已經從「剛剛好」變成了「較充裕」的自備款。
• 時機: 我雖然不是總經大師,但我會持續觀察資訊,並參考各方大神意見。當股市衝刺的周期告一段落,就是你尋找房市買點的最佳時機。
情況二:長輩有贊助的「小康/中產家庭」
建議路徑:【房 ➔ 股 ➔ 房】
這是我今天要討論的重點對象:家裡不算大富大貴,但長輩習慣為下一代準備購屋基金(約贊助 200-300 萬),再加上你自己存的 200-300 萬,手中已有 5-600 萬資金。
雖然還有一種是:家裡有礦,直接送房!甚至送到兩三千萬的房 (還不用貸款)。 但這已經是「有錢人」(不是小康) 的階級了!這種資產階級,其實不太需要別人去指導他如何投資,所以也不是我今天討論的對象喔!
我的對象是小康或中產階級:家裡無法直接送房,但長輩有為下一代準備購屋基金(約 200-300 萬)的人。
對此我的建議:可以直接買房。但請鎖定「低總價」(最好一千萬以下)的物件。
為什麼要買低總價?
1. 啟動雙引擎循環: 一千萬的房子,靠長輩資助的頭期款就足夠支付。你自己存的那 300 萬不必動用,可以直接丟入股市,展開「房股雙棲」的獲利模式。
2. 五年全款付清計畫: 貸款 800 萬,靠著「300 萬丟入股市滾複利 + 本業薪水繼續月存三萬」。若股市年化報酬能有 10%以上,大約五-六年左右就能滾成 800 萬部位,並拿來全款付清房貸。
進階操作:理財型房貸的靈活運用
當你有能力全款付清時,重點來了!請先諮詢銀行辦理「理財型房貸」。
• 特點: 動用才計息、只還利息、隨借隨還。
• 靈活: 一千萬的房產約可再撥出 600-700 萬現金。這筆錢只付利息,壓力極小。
(1)你可以繼續投入股市,
(2)或者當你想要「小房換大房」時,此時你將擁有:【本業薪水 + 700 萬股票部位 + 未來第一間房的出租收益】。你的現金流籌備速度會快上很多。
所以當你想要脫離低總小房,買入自己真正理想的第二間大房時,你的負擔反而更輕鬆,而且還有以下優勢:
• 名目首購: 第一間房的「購置型房貸」已結清,理論上再買第二間房時,不會受到限貸五成的限制(需視當時政府政策、與銀行內規)。
• 收支比利多: 在申請第二間房的房貸時,銀行會計算收支比,理財房貸這一筆支出是計算「利息」金額,而非「本利攤」。原本每月要認列三萬的支出,現在只算一萬多。讓你的第二間房貸即使較高總價,收支比也不會爆掉。
組隊與槓桿的智慧
至於,如果買房換房是為了結婚剛需,也可以用我之前講過的「夫妻組隊」方式,讓另一半用首購資格買入第二間房。這個之前已經提過蠻多次,在此就不贅述。
總結這兩條路徑:
1. 資本不足者: 走「股 > 房 > 股」,靠時間換空間。
2. 有外掛者: 走「房 > 股 > 房」,資產累積速度會快非常多,很有機會在 50 歲前財務自由。
但有幾點要特別提醒:
• 莫因頭期款增加,而直接挑戰高價宅:很多人拿到長輩的贊助後,由於頭期款直接大增為 5-600 萬,就直接衝去買 2500-3000 萬的房,導致每個月的房貸壓力爆表(本來只需借800萬,變成要借2000多萬),也無法執行「五年就還清,再轉理財貸」的「房股雙棲、資產滾動」計畫。
• 長輩的心意不能勉強:
畢竟不是每個人的家境都有小康以上,有的甚至還有負債 @@”但若是你家裡,本來就是習慣替下一代成家做準備,甚至長輩也主動跟你提起過,你不妨也可以順勢開始看看房,尋找適合投入的機會。
一般來說,愈是傳統的長輩,愈是恐懼股市、愈是喜歡買房!如果你跟他說“我想買股票,請您贊助我兩百萬”,很有可能被罵個半死!但若是你說”我最近有在看房,有點想買”,那長輩的眼神就很有可能不一樣了~ XDD
#槓桿不是只有找銀行,長輩的支援也是一種槓桿#組隊不是只有夫妻能,跟自己的爸媽也能組隊而且爸媽通常還比夫妻的關係更穩定,只是記得要有所回饋!要孝順長輩~ 如果將來買的房子有一些增值獲利,記得轉換成父母的照顧費喔~
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 2 月 17 日),收錄時僅整理段落。