
以小換大:先買低總價小房,六年後再換 Final House
上一篇文是講解單人投資的「股房雙引擎策略」,其中有說到與長輩組隊的「以小換大術」。
原文的舉例是:第一房不賣,但用全款還清再借出,把第一房轉為付款較輕鬆的「理財型貸款」以後,再買第二房。
但可能有人又會提出質疑:「這樣不就又變成多房族了嗎?是不是炒房?」
其實是因為文章篇幅有限,而我現在也不太喜歡寫長文(讀者也沒耐心看),所以上一篇文只提到這一種策略:第一房低總小房不賣,但轉理財型房貸,再買心目中的理想大新房(第二房)。
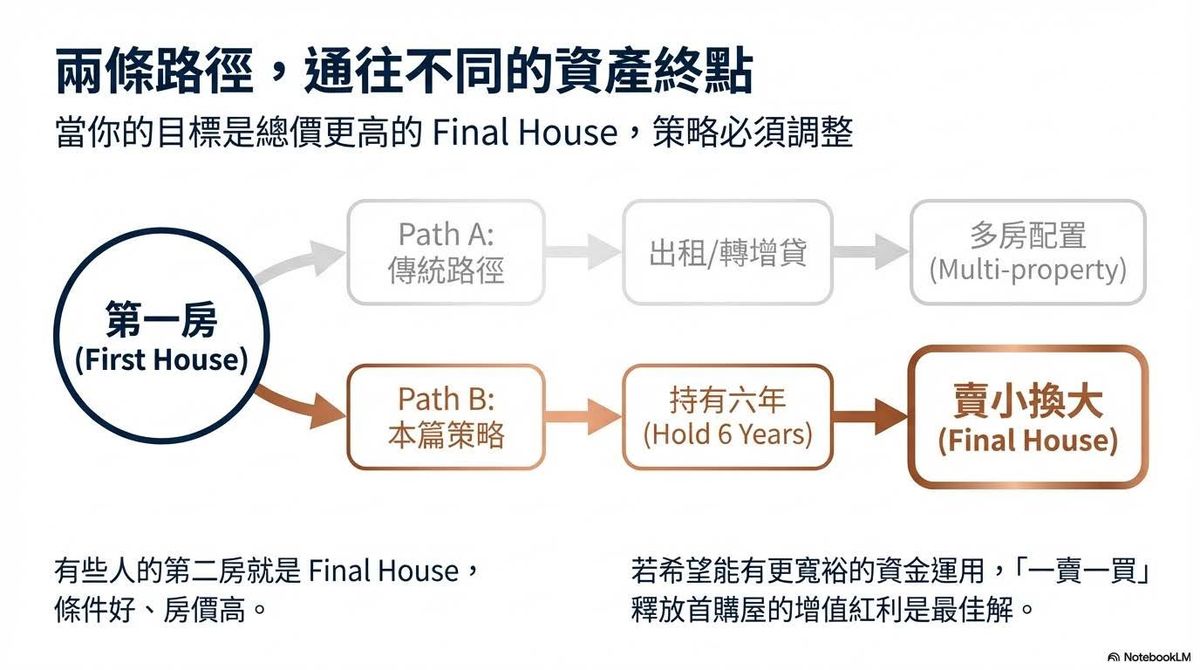
這一篇文就再補充另一種選擇:賣掉第一房,一賣一買,以小換大。
因為有些人的第二房,就是 Final House 了(雖然我本身是到自住第三間時,才換到 Final House),所以 Final House 設定的條件較好,房價自然也較高。如果希望能有更寬裕的資金可運用,自然賣掉第一房也是合理的選項。
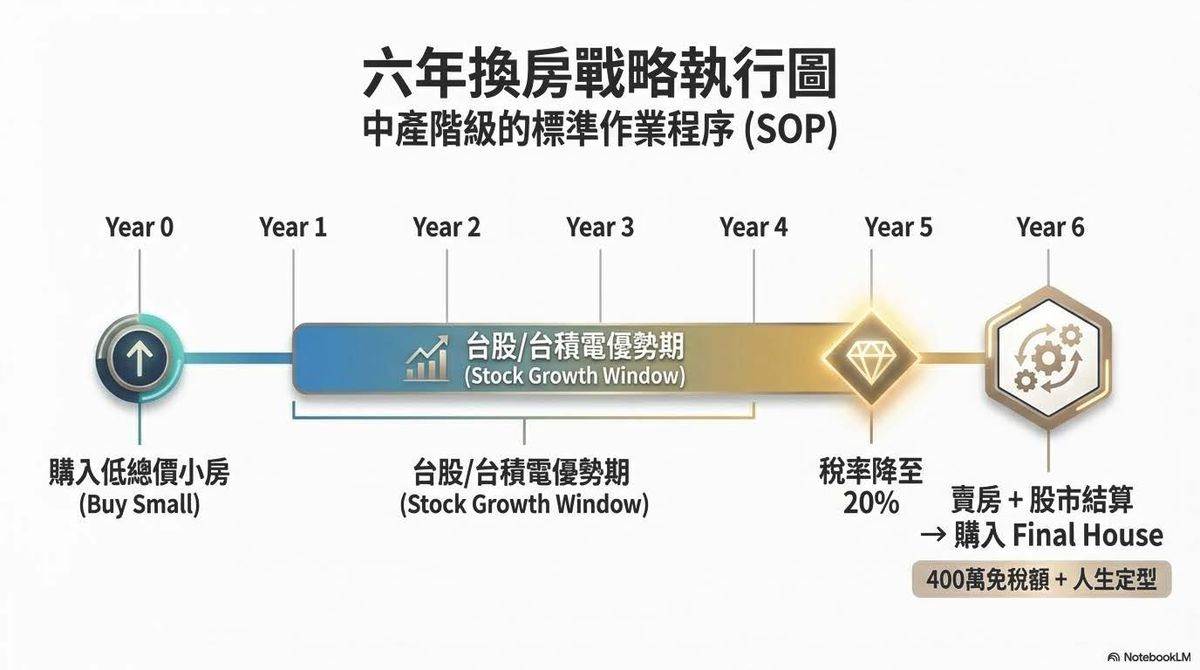
那麼我的建議也是:在第一間房購入買六年之後,就可以開始進行「一賣一買」的計畫。(當然有些人要看房個好幾年才入手,這無可厚非,Final House 本來就需要一點緣分才會出現。)
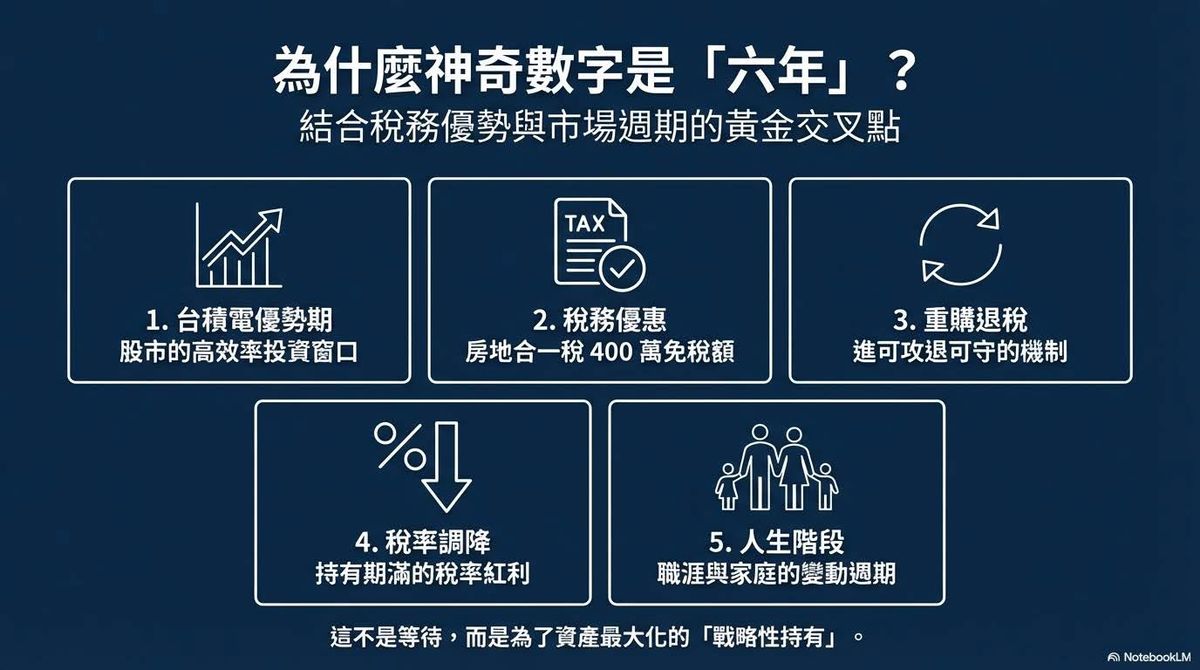
為什麼建議抓「大約六年」的時間換房?
考量以下各點:
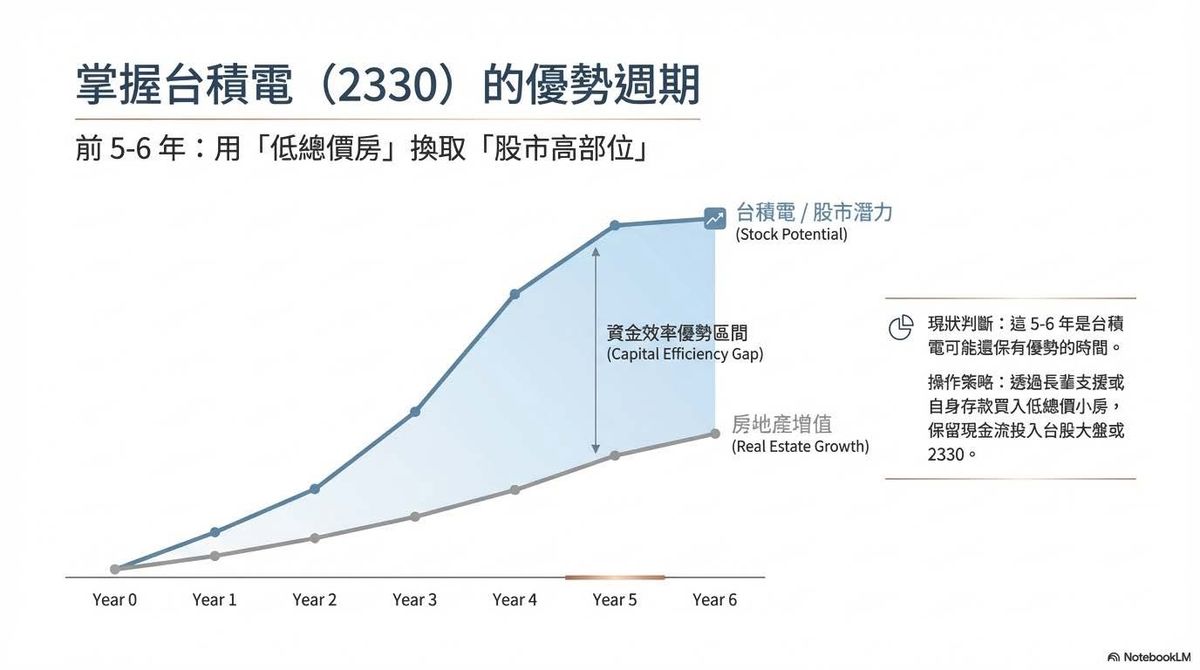
1. 台積電優勢期: 這 5-6 年,是台積電可能還保有優勢的時間。所以你一邊買低總房(有長輩支援)+ 一邊有自己存款丟台股大盤(或者 2330),有可能讓「股市部位」達到最佳的投資效率。
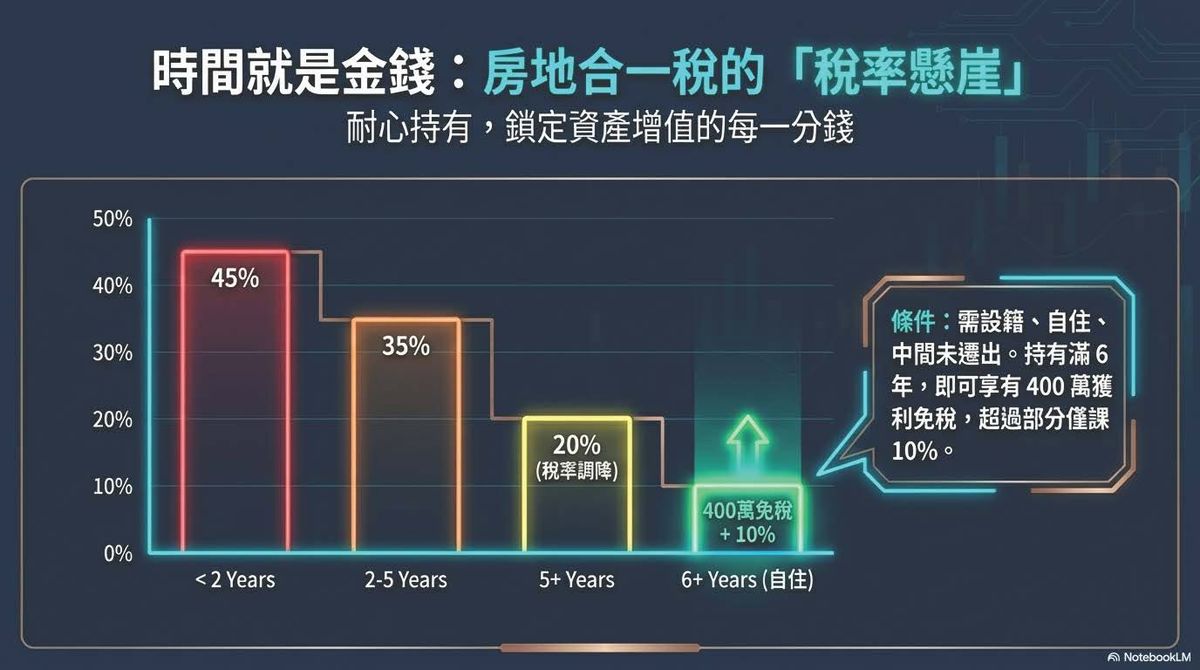
2. 稅務優惠: 自住持有六年以後,可以享有房地合一稅 400 萬的免稅額(需入戶籍,中間未遷出)。
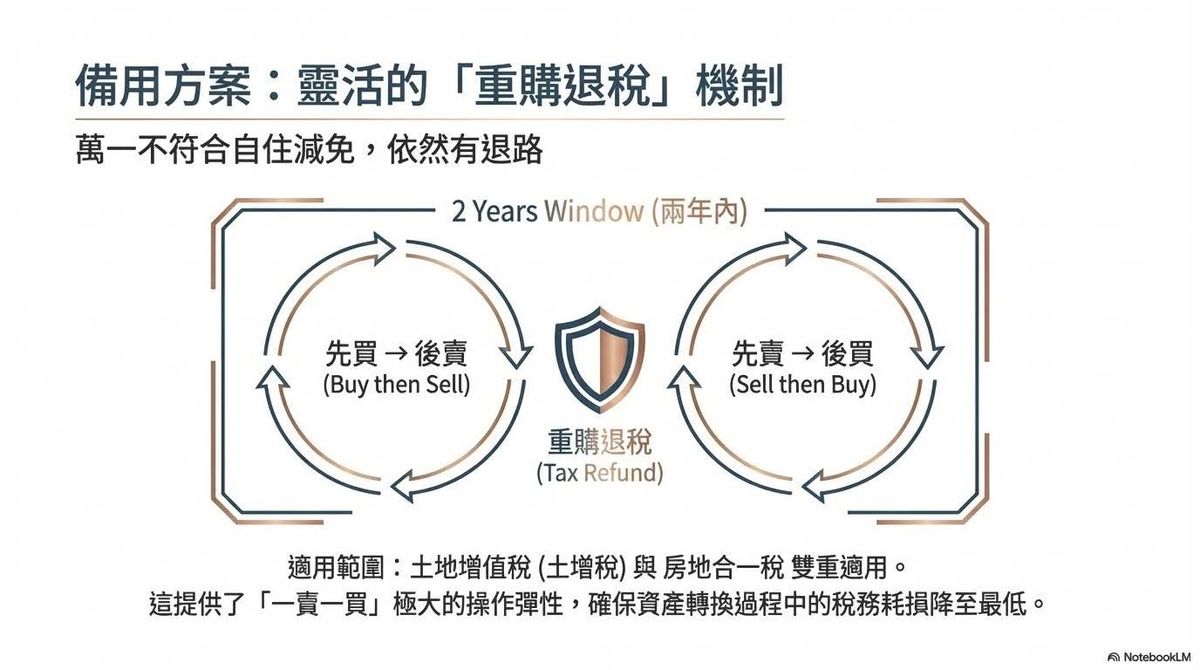
3. 重購退稅: 萬一不符合自住減免資格,一賣一買也可以使用「重購退稅」:兩年內「先買後賣」或「先賣後買」都可以(土增稅及房地合一兩種都可「重購退稅」,可詳查規定)。
4. 稅率調降: 就算以上減免項目都不符合,你第一房持有五年以後再賣房,房地合一稅的稅率也將降到 20% 以下。
5. 人生階段變動: 六年左右的時間,常常是人生階段發生變動或者進階的時期:可能轉職升職、可能結婚生子、可能需要父母的支援(幫忙照顧小孩),也可能需要支援父母(年老病弱的照顧)。
給中產階級的衷心建議
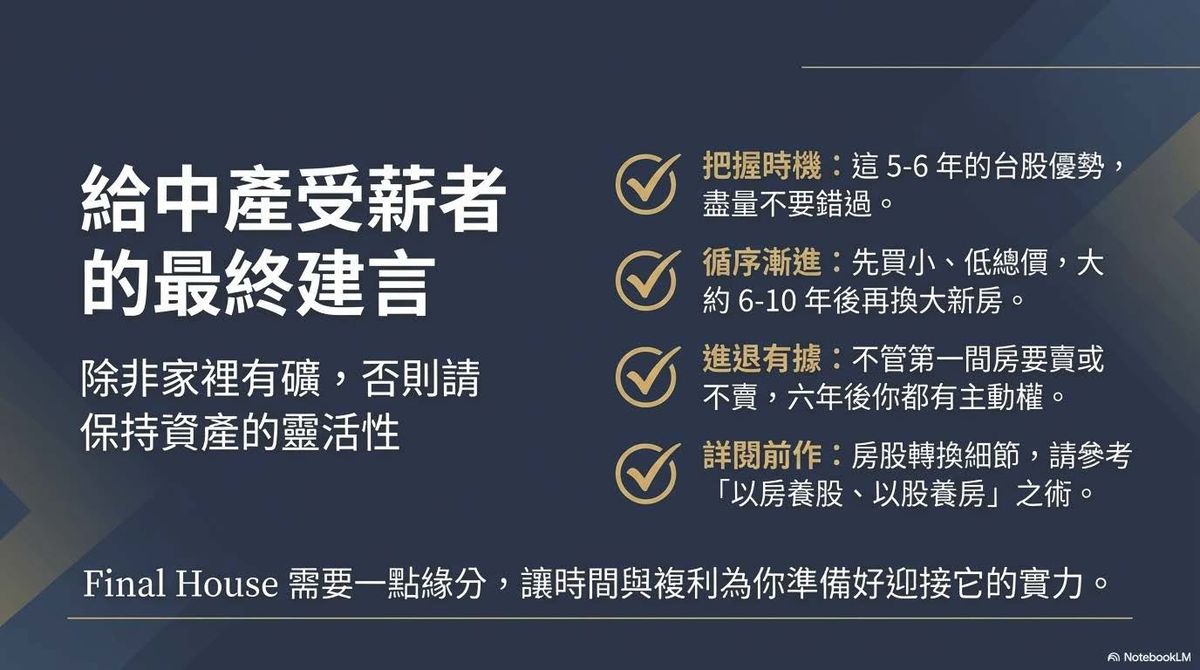
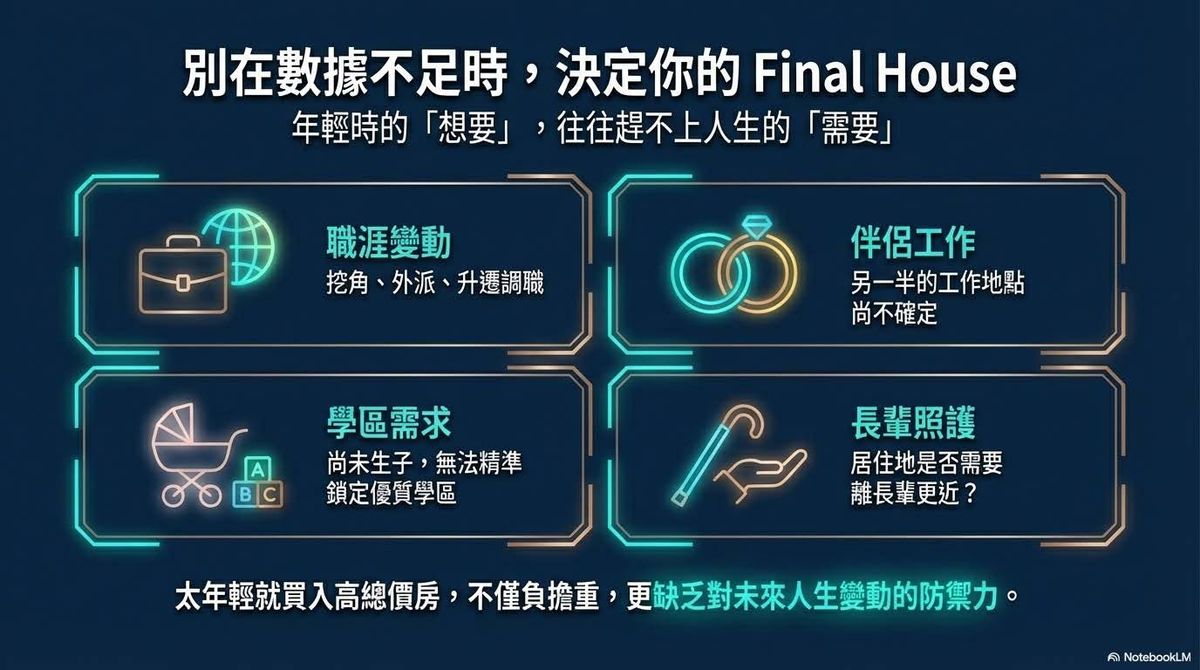
以上諸多考量,也是我建議一般中產階級的受薪者(非有錢人),不要在第一房的購買時,就直接預設是自己的 Final House。
除了理想房多半價格較高昂、負擔較重以外,還有就是你在太年輕的時候就買此房,其實還沒經歷許多人生階段的變動與考驗:
• 你可能還沒結婚,不知道另一半的工作區域。
• 你可能還沒生小孩,不知道小孩的學區需求。
• 你可能還沒遇上長輩的需求(或者被需求),不知道居住地點離長輩近一點的重要性。
• 你可能工作資歷還淺,不知道自己以後被挖角、外派、升遷調職的可能性。到時你會發現自己原本買房的區域已經不符合所求。
本篇結論
所以,就算你是一買一賣的「非多房族」,我仍建議你是:先買小低總,大約 5-6 年後(或者更保守一點 10 年後),再買大新房。
(當然家裡有錢有礦者例外,我是針對中產階級在建言。)
再搭配上一篇的總結是:
1. 這 5-6 年的台積電及台股優勢,盡量不要錯過。
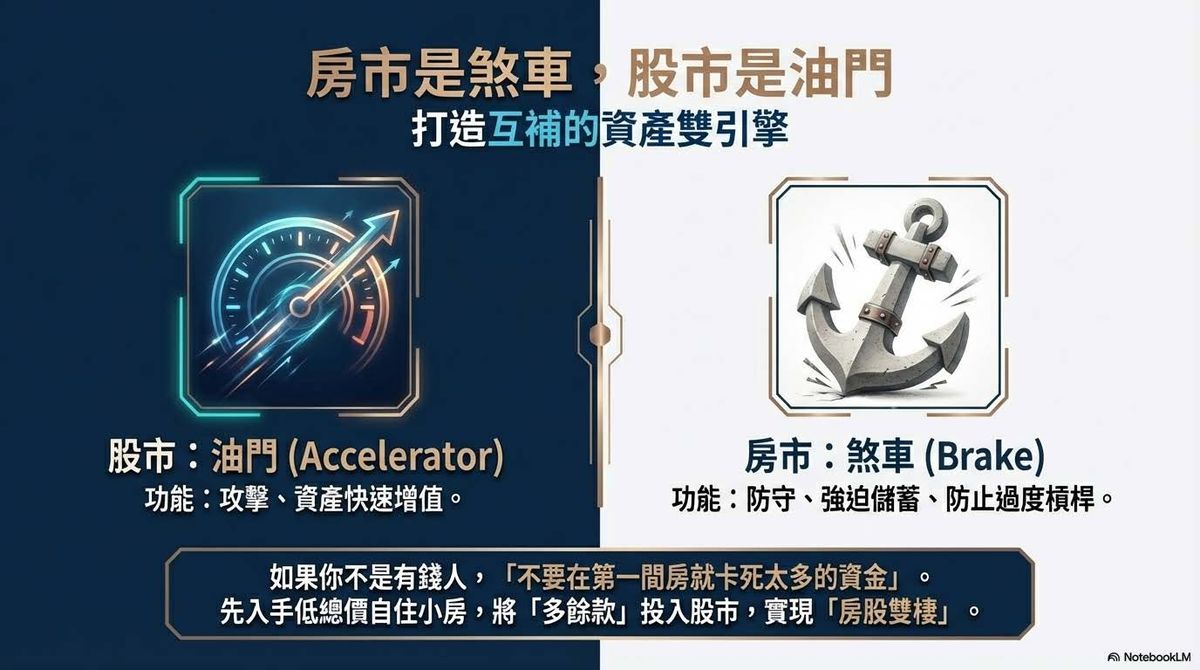
2. 但如果有自住剛需、長輩也蠻支持你買房的話,你先入手一間低總價的自住小房,然後就有「多餘款」可以投入股市,提早開始「房股雙棲」的獲利雙引擎。
3. 五到六年後,台股也許衝刺期結束,或者你自己的人生規劃有變動,到時候再考慮入手自己的 Final House。不管第一間房要賣或者不賣,都有各自的相應策略。
4. 雖然我自己很喜歡房地產,但我的論點一向都是:如果你只是
普通家庭的一般受薪族、不是有錢人,則『不要在第一間房就卡死太多的資金』。
5. 股市賺錢時,你會很想衝,但是房市某種程度可以幫你適當地踩剎車。兩種資產都有的好處是,可以互相支援與平衡。
至於房股轉換的細節操作,可以往前翻閱我之前寫過的「以房養股、以股養房」之術喔!
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 2 月 22 日),收錄時僅整理段落。