
財務自由文章的補充說明:買房、公立學校與國產車的實際考量
由於那原本是讀書會的兩張簡報,直接總結了十多年的投資歷程,有些細節無法說得很清楚,導致有一部分受眾在收看文章時,難免覺得有些地方不合常理。
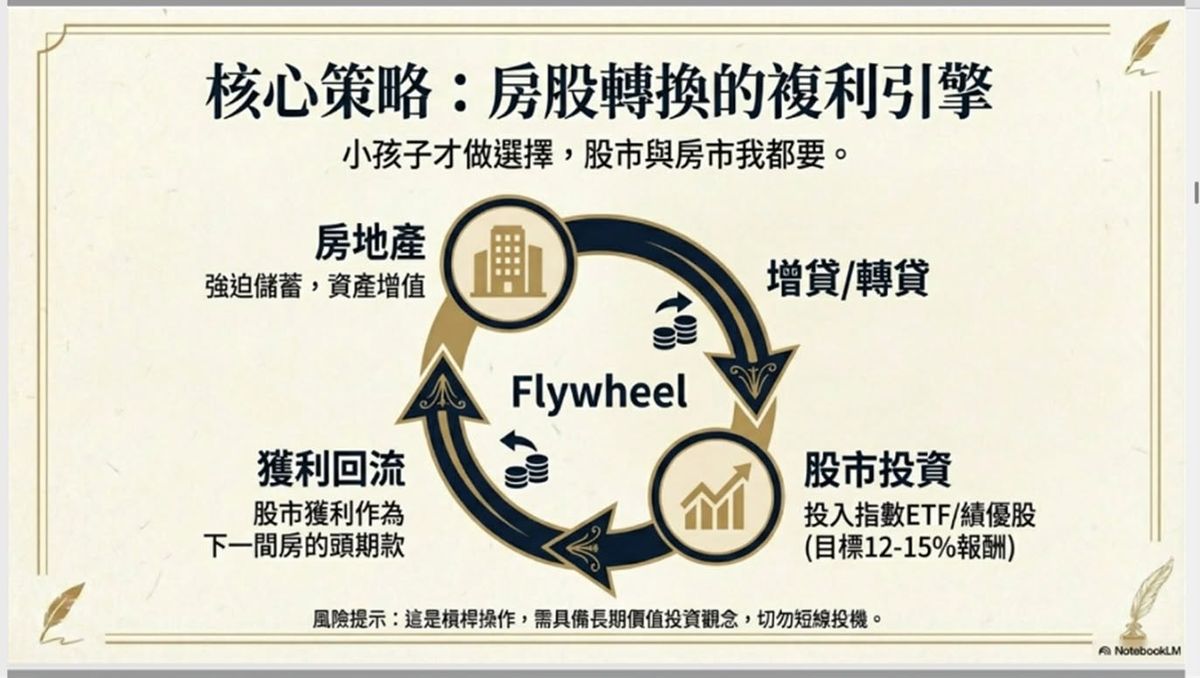
不過,認識我的人就知道,我講的是真人真事。只是我是從 2008 年就開始投資的,這 18 年來的時空背景已有很大轉換,自然不太可能把過去的經驗完全搬運到現在。
所以,針對讀者們有提出了一些較有疑惑的地方,我就在此稍加補充與解釋吧:
1. 我所說的「3-5 年就買一間房」,怎麼做到的?現在還有必要嗎?
• 當初是如何做到的?
這十多年來我買的房子都是「低總價」。除了目前自住的 Final House(全新大三房,是到四十歲以後才終於找到的理想房型)總價有超過一千萬,其餘幾間全部都在一千萬以下,就連我去年剛交屋的小店面也一樣。
在沒有限貸令的年代,不到千萬的房,自備款大約兩百萬就可以買了。我跟我老公也只是平凡人,在房群裡,我也認識許多白手起家的投資者,能夠買到多房,憑靠的都是以下資金:
【夫妻雙薪收入 + 股票資本利得 + 房地產資本利得(可以增貸) + 被動收入現金流 (股利或租金)】
這樣多元的現金流來源,即使扣掉一家四口的開銷,一年平均仍能存下一百多萬,則頭期款兩三百萬,其實沒幾年就存得到。
• 但是,現在還有必要一直買房嗎?
有看過我小說《禿鷹》附錄 <給新手的投資建議> 的讀者們,應該都知道,我認為在現行限貸令之下,買房應該以「剛需自住」為主,不再追求多房。
我建議夫妻「首購各買一間」即可,且籌備期可能要拉長到 10-15 年(依據家庭財務狀況調整)。若是將來要換到大空間,則是採取「一賣一買、以小換大」。
之所以仍建議夫妻各買一間小低總,而非合力先買一間貴的大新房 (除非是有長輩強力贊助),是因為現在離婚率高達四成。當夫妻只有一間房又要離婚時,爭端非常麻煩,更別說下一代的分產問題,常有子孫在爭老家產權的……
所以我認為:夫妻首購各一間,其實是對自己的保障,應該要列為剛需!
2. 公立學校素質堪憂?不該為了省錢犧牲教育?
關於公立學校,我原文指的其實是「幼兒園及小學階段」。
• 預算差異: 私立貴族學校一個月可能花到 4-5 萬,而我的做法是「公小 + 平價安親」,一個月可控制在 2 萬以下。
• 環境疑慮: 小學遇到壞學生的機率,還是相對較低。雖然我曾提過我小孩的學校有發生好幾次霸凌,但同時間我朋友在明星私小似乎也遇到……
• 所以我目前的評估是:小學之前的公私立教育,環境還沒有那麼大的差距,但是家長當然也必須時常關切,所以我之前也有提到,我都會找機會去參加孩子的校園活動。
• 至於之後國高中,確實會讓人比較擔心,所以我也會根據學區的品質去做打算。因為我目前的居住學區是還不錯,所以我可能採取「國中在地+高中去台北唸」。只是這樣的規劃都還是未來式,所以前文的圖表我沒有列進去。
• 我前文所列出的那幾點,都是我真正有執行及做到的項目。所以即使有一部分已不合時宜(例如3-5年就買房),我還是把它寫出來。畢竟這兩張表是在做「實戰回顧分享」,而不是模擬的清單。
3. 為什麼不買進口車卻要買兩台國產車?為什麼要犧牲消費?
(1) 關於換車考量: 我們當初去看車,比較喜歡的進口車大概都要快兩百萬。以十多年前還在衝刺資產本金的我們來說,是有點不划算(對我來說,兩百萬 = 一間房子)。所以先買一台 50 萬的國產車做基本代步。後來因為二寶出生需要較大空間,所以我們又買了第二台的休旅車。然後我們同時要養兩台國產車,是因為我們夫妻都會輪流接送小孩,有兩台車對我們來講比較方便。
(2) 消費的部分: 我原生家庭非常簡樸,所以我也受到影響,以致我年輕時候就不喜歡買昂貴的奢侈品,而喜歡買實用的東西。我自己是不覺得這算什麼犧牲啦,因為曾經也有人送我名牌的禮物,但我最後都沒在用。
但我之前的文章也有說到,我反而覺得現在年過四十的我,可以開始比較盡情消費了。買點漂亮衣服、漂亮包包之類的,抓住青春的尾巴,畢竟能夠美麗的時光也不多了,哈哈哈。
(3) 順便說明,我小孩的教育品質也沒有犧牲喔: 因為我自己也會教小孩啊!我好歹也是一路念書考試拚上來的人,我自認應該不會教的比私校老師或補習班差啦,我只是「減少外包」而已。但甚麼卓越盃、超越盃數學競賽,我都是陪小孩一起解題的,所以小孩成績都蠻不錯的。這樣應該不算犧牲吧?至少沒有為了學費而犧牲品質。
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 2 月 14 日),收錄時僅整理段落。