(小備註:這是十多年來的實際操作,所以部分內容必須再根據時空背景調整,例如買房部分,有看我書的應該知道,我目前是建議夫妻首購各買一間即可~ 不用強求多房,買房的間隔與籌備期也可能要拉長。
公立學校的部分,是指幼稚園及小學階段,私立可能會到一個月四五萬,而我的做法是一個月兩萬以下。之後國高中則會根據學區品質做調整,我本身的居住學區是還不錯,所以可能國中在地+高中去台北唸,因為是未來式,所以還沒列表進去)
這一篇的內容, 其實是以前文章就寫過的東西,只是最近為了舉行線上讀書會, 又把內容再重新整理過一次, 並且配上AI製作的精美投影片 (比我自己做的簡報還好一百倍 XDD),就在過年沒有開市的時間裡, 拿出來充一下文章數吧~ : )
PS, 有些新朋友可能也還沒看過啦!
圖卡文字
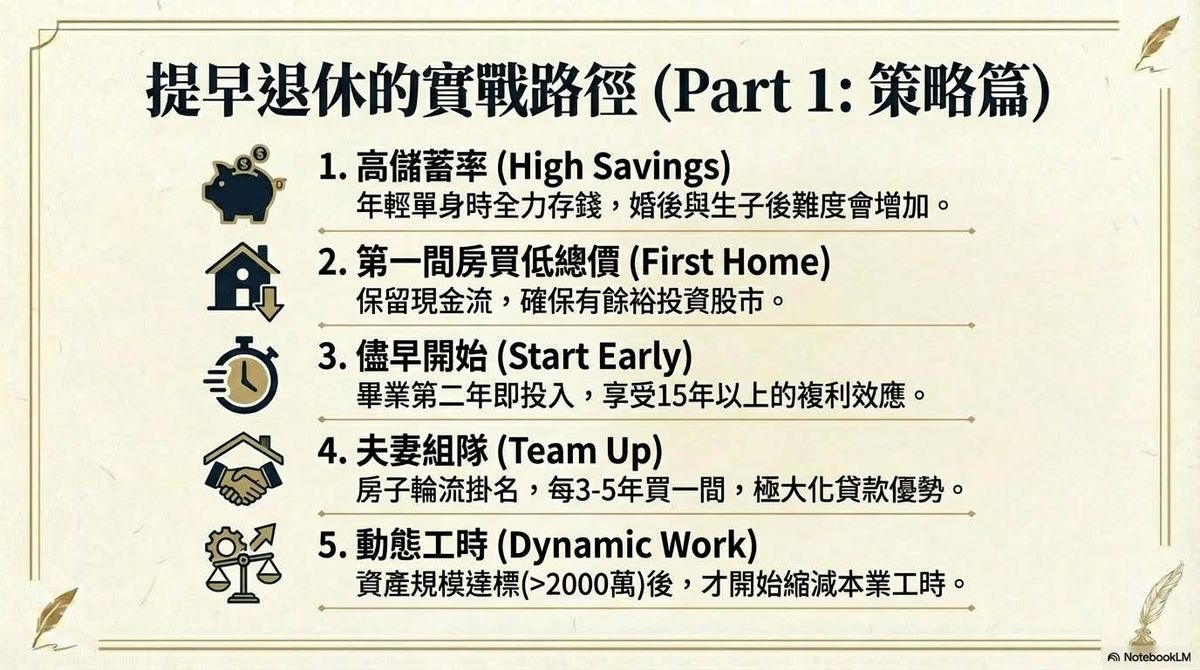
提早退休的實戰路徑 (Part 1: 策略篇)
1. 高儲蓄率 (High Savings):年輕單身時全力存錢,婚後與生子後難度會增加。
2. 第一間房買低總價 (First Home):保留現金流,確保有餘裕投資股市。
3. 儘早開始 (Start Early):畢業第二年即投入,享受15年以上的複利效應。
4. 夫妻組隊 (Team Up):房子輪流掛名,每3-5年買一間,極大化貸款優勢。
5. 動態工時 (Dynamic Work):資產規模達標(>2000萬)後,才開始縮減本業工時。
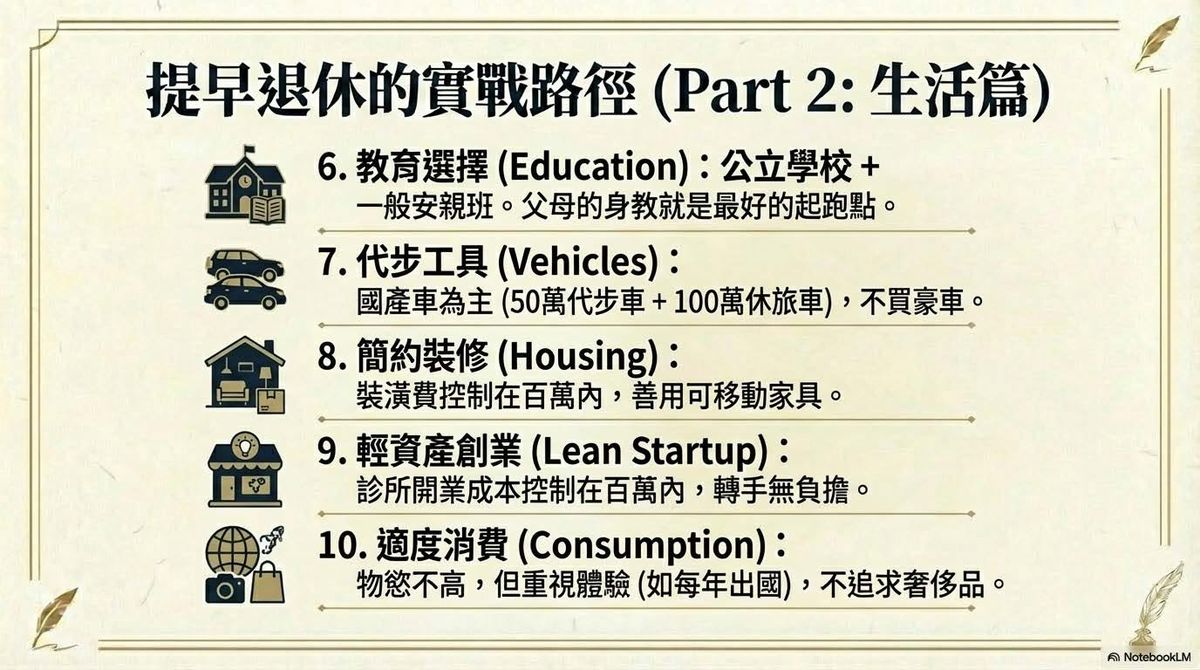
提早退休的實戰路徑 (Part 2: 生活篇)
6. 教育選擇 (Education):公立學校 + 一般安親班。父母的身教就是最好的起跑點。
7. 代步工具 (Vehicles):國產車為主 (50萬代步車 + 100萬休旅車),不買豪車。
8. 簡約裝修 (Housing):裝潢費控制在百萬內,善用可移動家具。
9. 輕資產創業 (Lean Startup):診所開業成本控制在百萬內,轉手無負擔。
10. 適度消費 (Consumption):物慾不高,但重視體驗 (如每年出國),不追求奢侈品。
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 2 月 13 日),收錄時僅整理段落。