
以股養房與以房養股:股房雙棲的重點整理與股票資產認列
說個笑話:原來我也在割韭菜?因為韭這個字離開土壤後,不就是「非」了嗎? XD
雖然我的投資之路,是從 2008 年的房產起家,但是這幾年來,我的股票投入數字,也在逐年增加當中。這固然是因為 2023 以後的股市大多頭所致,卻也是因為房產增值的獲利,總要找個去處所致;又適逢 2024 的限貸令後,資金自然會往比較有效率的地方去(但我好像還是不小心買了一間 @@)。
而也因為種種背景因素,我在 2025 這一年,正式從「以房養股」的投資者,正式晉升為「以股養房」的資產客。什麼意思呢?
• 以房養股的意思是: 我以前投入股市的資金,有很大一部分是從房市增貸或周轉金提出來的。
• 以股養房的意思是: 我 2025 那一年交屋的房子,幾乎都是利用股票在支付餘款的。
• 資產客的意思則是: 我的財力證明終於不再是依賴「收支比」(因為收入太低、負債太高,收支比已經爆掉@@),而是依賴「資產認列」,尤其是股票資產的認列(用集保存摺的數字作證明)。
所以,我去年開始不再是以房養股,而是以股養房。有點像是「房子是媽媽」,辛辛苦苦把「股票這個孩子」養大以後,孩子終於又回來孝順報養媽媽了。
因為最近寫長文都比較倦怠,我只先精簡列出「以股養房」跟「以房養股」的重點。如果有看倌對於哪一項細節特別感興趣的話,也可以在下面留言。我如果覺得您是認真發問而不是來亂的話,我會再另外開一篇文回答您。
【以股養房】
1. 以股票資產作為財力的認列: 適合薪水不高或沒有薪轉證明、只計算收支比會爆掉的自由業。
2. 以股票獲利成為房子的自備款或後期的交屋款: 這需要一點經驗,因為股災不知道什麼時候會來到,交屋期也時常提前或延後而算不準。最保險的方式是:就算股票套牢也能有足夠的現金交屋,股票上漲的獲利只是額外的大禮包。
3. 遇到突如其來的限貸令,而導致自備款過高: 此時「股房雙棲」的投資者反而具有優勢,因為少掉的兩三成房貸額度,可以賣掉股票去支付,不會直接斷頭。擁有股票的買房者,等於永遠都有一桶備用的資金池在股市,所以可以:
o (1)賣掉股票補足自備款: 行情好時趁勢獲利了結。
o (2)股票質押出來的錢拿去補成數: 當行情沒那麼好、帳面虧損套牢,或是短期不想賣股時。
4. 股息可能可以 cover 房貸利息(要看投資標的)。
【以房養股】
1. 房產增值時可增貸。
2. 就算沒增值,還了多年本金以後,已還本金也可再借出,而且可以採用「有動用才計息」的理財房貸。
3. 增貸或周轉金一借常常就二十年,所以可直接投入長期持有的部位(如市值型 ETF)。
4. 理財房貸通常 1-7 年(最久也有二十年的,但是本身條件要夠好),有動用才算息,適合股災時做為加碼金。
5. 房產的增值部分,可以增加投入股市的底氣: 例如房產增值 300 萬,可以告訴自己只要控制風險不賠超過 300 萬,至少總資產是沒有比原始狀態還差。對於比較保守的投資人,其實有助於克服心裡恐懼。
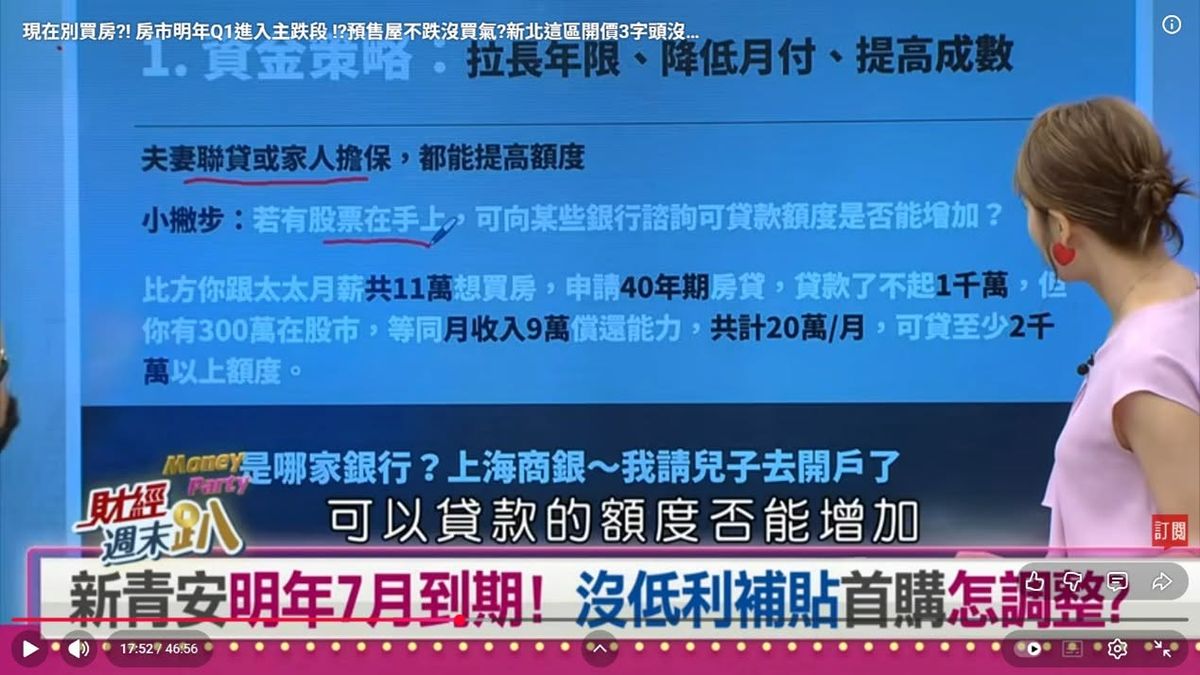
(圖片說明) 圖片是某家銀行股票資產的認列方式,據說可以認 2-3%。所謂 2-3% 是指每一百萬可以認列「月收入 2-3 萬」。
雖然我的房貸不是申請這家,但因為它看起來條件比我申請的好,所以提供給各位參考。我個人推測應該會有一個認列的上限,例如最多認五百、一千萬之類的,還有借款者的個人條件也會影響額度的給予。
若有需要申請者,還請「個別諮詢」銀行的房貸專員喔。
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 1 月 17 日),收錄時僅整理段落。