
股票資產認列與聯徵分數:買房貸款前該知道的金融常識
【補充說明:關於股票資產認列與聯徵常識】
上一篇文章忘記備註說明: 利用「股票資產」來認列財力時,金額是不會包含「已經質押借款」的部位喔!畢竟認列是看"集保存摺的庫存",而質押出去的股票會被排除於庫存之外(這點有辦過質押的人應該都知道)。
關於「聯徵分數」,你該知道的事
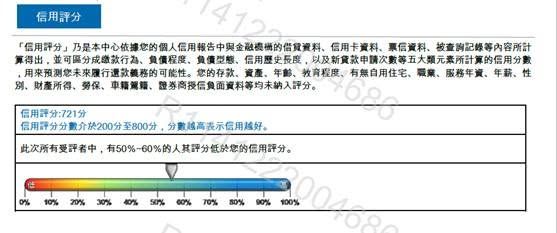
附帶一提,每個人每年都有一次"免費查詢個人聯徵紀錄"的機會,只要準備「自然人憑證+讀卡機」就可以線上查詢。我去年底也剛查過,本以為自己會是滿分 800 分,沒想到查起來也才 700 多分。不過,這樣的表現也還可以了啦!
這裡分享一下業界傳聞的評分標準:
600-620 分以上: 銀行的「核貸標準線」,通常可直接過件。450-600 分區間: 灰色地帶,還有努力空間(這就看你的貸款專員怎麼幫你爭取)。
400-450 分以下: 基本上是直接拒絕。(註:各家銀行標準不同,這只是一個參考數字範圍)總之,聯徵分數是越高越好!
為什麼我們要主動學習金融知識?
#有沒有發現這些金融知識其實蠻實用的#有沒有發現這些知識都沒有人教你#有沒有發現應該教你的人都在吵架有看過我之前文章的人應該都知道,我是"完全不做當沖"的(我自認沒那個能力,也沒那個時間)。
我主動交易的時間其實並不多,通常是有大行情來臨時才做;我的指數投資部位,甚至已經從去年八月就一路「躺平」到現在了。我很感謝指數投資,讓我能在「不太適合操作的時候」安心躺平。但是,我也不贊成因為忠於指數投資,就完全停止學習。
因為很多金融知識(包括上面提到的貸款、聯徵、財力認列等),都必須透過"主動"學習才能得到。各位可以猜猜看,我這方面知識的獲取來源,會是被動投資者還是主動投資者呢?
老實說我真的不太在乎哪個 KOL 訂閱費多少、或是鞋子穿幾號(這只是個比喻啦~)。我只在乎,收看你的文章能不能讓我學到東西而已。
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 1 月 17 日),收錄時僅整理段落。