
股房雙引擎:用房地產權狀當財力證明,提高股票質押額度
這幾天又做了一件新嘗試:把房地產權狀作為財力證明,申請提高質押額度。
這樣做有幾個好處:
不影響聯徵分數:因為只是申請額度而不是實際借貸,還沒有真的負債。
不是抵押房產!只是用權狀做為財力證明。
額度效益高:房地產做為財力證明的可申請額度,很容易就大於一般人的股票庫存。
所以我只拿了名下兩張房產權狀來申請,就已經超過我目前單靠股票庫存的額度(庫存須排除已質押的)。
那麼,為什麼是在這個時間點來申請提高額度呢?
一方面是我剛好有空檔去辦理。
一方面是近期已有*龍頭銀行的理財房貸在緊收中*需要提高其他的資金池額度~
建議大家若有掛四快到期的,也提早安排備案喔!檢視自己的資金配置,以免像當初的限貸令一樣措手不及,殃及無辜~
以下就來一邊閒聊,一邊講解前因後果:
幾個月前,因為券商質押紛紛關閉的原因,我根據房產群友的情報,得知還有少數幾家券商可以質押,所以就做了線上開戶的動作。
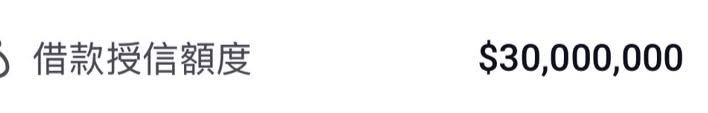
不過在申請質押功能時,由於質押額度(借款授信額度)是根據「開戶當時的股票庫存」而給予 (通常是庫存市值的3倍~3.3倍),但我當時新開戶還沒有轉過去太多錢、也沒買甚麼股票,以致我的質押額度就給蠻少的 @@”。
雖然理論上,我還可以再去申請調高額度,但因為我是線上開戶,而這一家券商又規定要”申請調高額度”必須「臨櫃」辦理。然後查了查臨櫃據點,離我家有點遠,我有點懶^ ^”就一直擱著沒有去調整。
一方面也是七、八月份時的台股走勢不太好,從高點連續殺下來以後,原本質押部分的維持率也掉了不少。在考量到風險管控的最大前提是「必須要能安心睡好覺」,我就也沒有急於調高新開戶的質押額度。
而且我之前文章也提過,我有「六大槓桿資金池」的額度可以備援,例如其中最大宗的理財型房貸,我一直都沒有用滿。所以質押額度的上調,對於我來說也沒有甚麼急迫性。
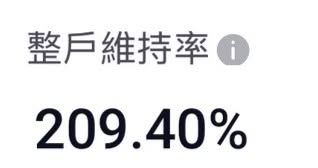
不過,隨著九月份台股逐漸從谷底翻身上來,我的質押維持率又升高到 200% 以上,原本鎖住的那幾間券商功能也紛紛打開,我又比較積極思考申請調高借款額度的事。
再次強調:這是調高額度,而不是真的去借喔!
就算設定了幾千萬的額度,其實也可以一毛錢都不要去動用。
而且,也要有相應的股票部位,才有辦法借出最高六成的金額。
如果你根本沒有閒錢再買股票了,基本上沒有部位=借不了錢的。
(如果有股市新手看不太懂我這一段在說甚麼,建議先去查詢一下「股票質押」的相關知識,了解申請額度、質押部位與借貸成數,還有股票維持率之間的關係,不要看到額度金額好像很高,就嚇到了~ ^ ^|| )
所以,我調高額度是為了讓自己的”備用資金池”更加深厚,以備將來不時之需。
就像我理財型房貸的額度雖然也不低,我卻從來沒有借滿過;信貸我也從來沒有使用過(因為會佔用最大的收支比)。
所以,我讓自己可以借這麼多,不代表我真的會借到這麼多。還有,我本來就非常習慣「股房之間的互相支援」,我已經在投資路上股房雙棲十幾年了。
因此,我是有多年操作經驗、對於各方借款規定也算熟悉,而且時常在”與時俱進做更新”,才敢這麼做的喔!
如果你是一個剛開始投資的新手,我會建議你先掌握好基本功,了解槓桿與借貸的技巧與風險後,才來認真考慮要不要使用。若是要最安心,其實就只買「市值型etf現股」即可!
以我來說,我通常是在各方條件都允許之下,才把股房的額度都開好備用。”備用”的意思就是不一定要用,但是能讓我的資金調度更加靈活。
這樣子當股市或房地產的其中一條金流被封鎖時,另外一條就可以適時補上。
例如:
1. 券商質押關閉時:之前各券商質押功能一一被關閉時,我還可以動用理財型房貸去做股票加碼或抄底的動作。萬一真的遇到大崩盤時,理財房貸的剩餘額度,也可以來補保證金與維持率(雖然我通常不會讓自己的維持率跑到這麼低)。
2. 理財房貸受限時:又例如,傳說中有某家龍頭銀行的理財房貸功能(掛四只還息不還本)近日已經被主管機關盯上、而強迫關閉時,我這新申請的股票質押額度,又可以適時補上。倘若掛四房貸被迫”到期不續借”時,我就可以用新增的質押借款去償還理財房貸。所以我這也是一種「防患於未然」!
3. 快速拉高額度:這一次,我的新增質押額度,就是靠我的房地產權狀去衝高的。要不然我還要把我的股票庫存,在幾家券商之間轉來轉去,然後再去提出申請,申請的額度又會遠不如我的房地產。
所以,很有趣吧!股房之間的搭配無間:
(1) 房地產做為財力證明:支持股票借款的額度。
(2) 質押被關時:理財房貸支援股票的投資加碼與抄底,以及萬一維持率不足的後援。
(3) 理財房貸被關時:質押額度支持”掛四到期”時若需還款的金額。
除此之外,其實還有其他許多衍生的「股房互相支援」功能,我大概今年一月份時有寫過文章介紹。
因為怕有些新手沒有看過,在此就把我當時的文章重點貼在下方,讓舊雨新知們都來溫故知新一下:
雖然我的投資之路,是從 2008 年的房產起家,但是這幾年來,我的股票投入數字,也在逐年增加當中。
這固然是因為 2023 以後的股市大多頭所致,卻也是因為房產增值的獲利,總要找個去處所致;又適逢 2024 的限貸令後,資金自然會往比較有效率的地方去。
而也因為種種背景因素,我在 2025 這一年,正式從「以房養股」的投資者,晉升為「以股養房」的資產客。
什麼意思呢?
以房養股的意思是:我以前投入股市的資金,有很大一部分是從房市增貸或周轉金提出來的。
以股養房的意思是:我 2025 那一年交屋的房子,幾乎都是利用股票在支付餘款的。
資產客的意思則是:我的財力證明終於不再是依賴「收支比」(因為收入太低、負債太高,收支比已經爆掉@@),而是依賴「資產認列」,尤其是股票資產的認列(用集保存摺的數字作證明)。
所以,我去年開始不再是以房養股,而是以股養房。有點像是「房子是媽媽」,辛辛苦苦把「股票這個孩子」養大以後,孩子終於又回來孝順報養媽媽了。
【以股養房】
以股票資產作為財力的認列:適合薪水不高或沒有薪轉證明、只計算收支比會爆掉的自由業。
以股票獲利成為房子的自備款或後期的交屋款:這需要一點經驗,因為股災不知道什麼時候會來到,交屋期也時常提前或延後而算不準。最保險的方式是:就算股票套牢也能有足夠的現金交屋,股票上漲的獲利只是額外的大禮包。
遇到突如其來的限貸令,而導致自備款過高:此時「股房雙棲」的投資者反而具有優勢,因為少掉的兩三成房貸額度,可以賣掉股票去支付,不會直接斷頭。擁有股票的買房者,等於永遠都有一桶備用的資金池在股市,所以可以:
(1)賣掉股票補足自備款:行情好時趁勢獲利了結。
(2)股票質押出來的錢拿去補成數:當行情沒那麼好、帳面虧損套牢,或是短期不想賣股時。
(3)股息可能可以 cover 房貸利息(要看投資標的)。
【以房養股】
房產增值時可增貸。
返還本金可再借出:就算沒增值,還了多年本金以後,已還本金也可再借出,而且可以採用「有動用才計息」的理財房貸。
長天期資金利於佈局:增貸或周轉金一借常常就二十年,所以可直接投入長期持有的部位(如市值型 ETF)。
理財房貸適合做加碼金:理財房貸通常 1–7 年(最久也有二十年的,但是本身條件要夠好),有動用才算息,適合股災時做為加碼金。
房產增值增加投資底氣:房產的增值部分,可以增加投入股市的底氣。例如房產增值 300 萬,可以告訴自己只要控制風險不賠超過 300 萬,至少總資產是沒有比原始狀態還差。對於比較保守的投資人,其實有助於克服心理恐懼。
看完了以上分享,有沒有覺得「股房雙棲、股房平衡」真的是個很方便、很全面,又很讓人隨時都有餘裕的策略?
所以還是老話一句:不要去聽”自己都沒有買過房”的人去跟你分析房地產的投資報酬率如何如何,用一些簡易的加減法去兜房價指數,然後說房不如股怎樣怎樣……
因為房地產不是那樣玩的!
股與房,沒有一定要二選一,兩個人明明就是互相拉抬的好朋友,互相都是彼此的財富擴大機!
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 9 月 21 日),收錄時僅整理段落。