
指數正二的三種實戰用法:維持曝險、質押與財力證明的眉角
個人觀察最近很多跟風討論正二的 KOL,其實都沒有真正很熟悉正二的用途,單純以報酬率及波動損耗去討論,然後一直在「正二不適合長期持有」的已設定結論上打轉……
我無意加入戰局,畢竟投資圈喜歡藉由攻擊與貶低別人來賺取流量的歪風,已經行之久遠。
我都選擇遠離負能量的粉專,只關注能帶給我正能量的 KOL,即使他們的投資策略跟我未必相同,甚至有的還大相逕庭……但有些人就是會讓你相處起來心情愉快,有些則是無比反感。
在此就不一一點名,只是我畢竟身為正二的愛用者之一,我覺得還是可以分享一下自己的實戰心得,不要像某些紙上談兵的人一樣,只會使用理論、計算數學,自己卻從來沒用過這個工具。
正二其實有很多種靈活用法,我覺得是散戶也能操作,卻不會太高難度,也不太需要盯盤的:
1. 轉約期間的曝險維持
舉例來說,像我們房貸掛一轉掛四的,中間需要幾個月的 CD 期,這段期間股市的部位一少就是幾百萬,萬一剛好有大漲的行情,會很容易錯過。
這個時候,我可以把例如 600 萬的 0050 換成 300 萬的正二,去維持曝險,這樣就可以有 300 萬去清償房貸的掛一,等到幾個月後房貸又從掛四取回來以後,我又可以再把正二換回 0050。
萬一 CD 期中遇到大跌,正二的好處是不會斷頭~
2. 正二可以質押,而期貨無法
雖然我個人是沒有質押正二(我主要質押 0050 / 2330 / 3044 / 981A / 988A),因為正二的漲跌幅較大,一旦遭遇股災維持率會掉得比較快,不過某些情況下,質押正二仍然是相對安全:
(1) 只做一部份配置者:
因為質押看的是整戶維持率,如果正二不是質押主力的話,那麼就算遭遇到股災,也會因為質押戶裡其他的庫存掉得不多,而仍然保有足夠安全的維持率。
例如以我的情況,我前述質押的其他股票,總值是我正二部位的五倍以上,就算我哪天想把正二質押進去,遭遇股災時的整戶維持率,也會因為其他相對穩健的股票庫存,而降低整體的波動度。
(2) 早期/長期持有者:
因為當初買入成本低,這一波漲上來以後,維持率已經拉到 200–300% 以上,要掉到需要補錢的警戒線,大概要是金融海嘯等級的股災。
不過這邊要特別提醒: 目前因為股市過熱,券商的質押額度已經紛紛用完,所以指數正二已經很難申請質押(應該說所有股票都很難了,因為額度被鎖)。
3. 正二可以認列財力,而期貨無法
像我們這種常常在跟銀行打交道的人,必須設法熟悉各種資產的用法,與在銀行眼中的角色。通常保守的銀行(官股之類)只喜歡最傳統的薪資轉帳作為個人的財力證明。
但有某些銀行(我之前的文章有討論過)是特別願意認列股票資產做為財力證明,而認列的依據就是「集保裡的庫存」。所以,當正二的資產部位出現在集保庫存裡時,它就可以做為財力證明提供給銀行。
不過這邊要特別提醒: 有些銀行不是只看集保庫存數字來認列財力,還會個別審視持股成分,把槓桿型、主動型、債券型的股票剔除或者減額認列(簡單來說,就是股票代號裡有 A、B、D、L 等英文的都不認)。所以,一開始就要問清楚銀行的貸款專員,股票認列的規則為何。
另一個提醒則是: 已經質押的股票,就不會出現在集保的庫存中。所以理論上,正二的質押功能與財力認列功能只能存在其中一個。
要不然就是必須注意借貸的順序:正二先留在集保庫存、認列財力,跟銀行借出需要的貸款以後(可能是信貸、房貸),再把正二拿去質押。
以上是我目前實際了解過的指數正二用途,它確實存在著一些台指期貨無法取代的功能。
但我也不會認為台指期不好,因為我認識的一票投資高手,都是靠著期貨(台指期或個股期都有)賺到盆滿缽滿,這一波操作下來我根本看不到車尾燈 XDD
但這些高手多是專業投資人,或者是投注許多心力研究的全職投資者,我認為一般散戶如果功力不夠,可能還是無法輕易駕馭。
甚至就連本文主角「指數正二」這種槓桿型 ETF,我都建議要有一定程度的心理素質再來嘗試。
所以我個人雖然有在使用正二,卻也不會鼓吹所有投資者都該使用,畢竟投資要賺錢的關鍵其實取決於人性,而不是數學。
總有些人,看了幾篇論文(還幾乎都是國外的論文,不是台灣的),算了一些數學式,就認為自己天下無敵,喜歡嘲笑別人低能、阿呆、不敢 All in……卻不知道很多投資工具與眉角,若不是自己下場實用與體會,根本就不會知曉其中的奧妙與訣竅。
例如我上面講到的幾種正二用法,有哪一篇論文有寫?或是教科書有教?
所以老話一句:
想買房子的人,不要去問沒有買過房地產的網紅;
想買指數正二的人,不要去問沒有操作過正二的人。
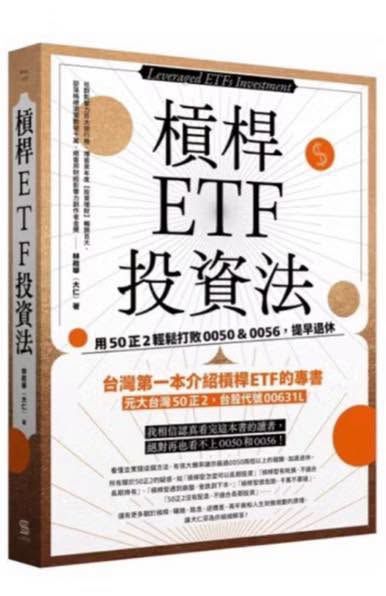
另外,我個人也推薦大仁哥的著作《槓桿 ETF 投資法》,作為一般入門者的參考書。
雖然我本身的投資策略與該作者不盡相同(甚至是差很多 ^^"),但我本身是蠻推崇大仁哥的(即使我其實完全不認識他)。
大仁哥有幾個優點,是我推薦他的理由:
*論述中從不使用人身攻擊:(水準比愛罵人家低能、垃圾的高級許多)
*他不會糾眾圍攻其他 KOL:(比起一些意見不合就以多欺少、群毆他人的粉專好很多)
*他也推崇房股雙棲: 而且從文章中可以知道,他是實際有操作房產經驗的人,不是那種「為了顯示指數投資的優越感,而非要扭曲數字去踩踏其他資產的人」。
所以我推薦他的文章與書籍,大家都可以去閱讀與參考,即使讀完之後也不一定要完全照做(我也沒有照做呀 XD)。
對我來說知識不嫌多,一本工具書中哪怕只有一個觀念是值得我學習的,那就是值回票價。
不過反過來說,有些只會讀書,整天在說論文怎樣怎樣,然後批評別人「不照做就是笨蛋或韭菜」的偏激粉專……
算了,不多說了,現在的我也不太適合開戰了 XDD
總之,在此就是分享我自己的實際經驗,並總結為一個結論:我非常喜歡看書,幾乎幾本經典的投資理財著作我都看過,但如果我只按照經典書上的投資理論照做,我現在的資產大概只有一半不到吧……@@"
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 6 月 20 日),收錄時僅整理段落。