
分享自己使用的六種槓桿:房貸、理財房貸、正二、質押、信貸與勞動力
上一篇文章藉由朋友的實際案例,解說了常見幾種槓桿的轉換方式。
這一篇文章就來分享我自身有在使用的槓桿,畢竟這一陣子國際局勢動盪不安,說不定股市開盤時就會用到~ XD
我目前有使用的槓桿如下:
槓桿 (1) 一般房貸
特性: 自帶 3-5 倍槓桿(基本上所有房貸都有七成以上)。
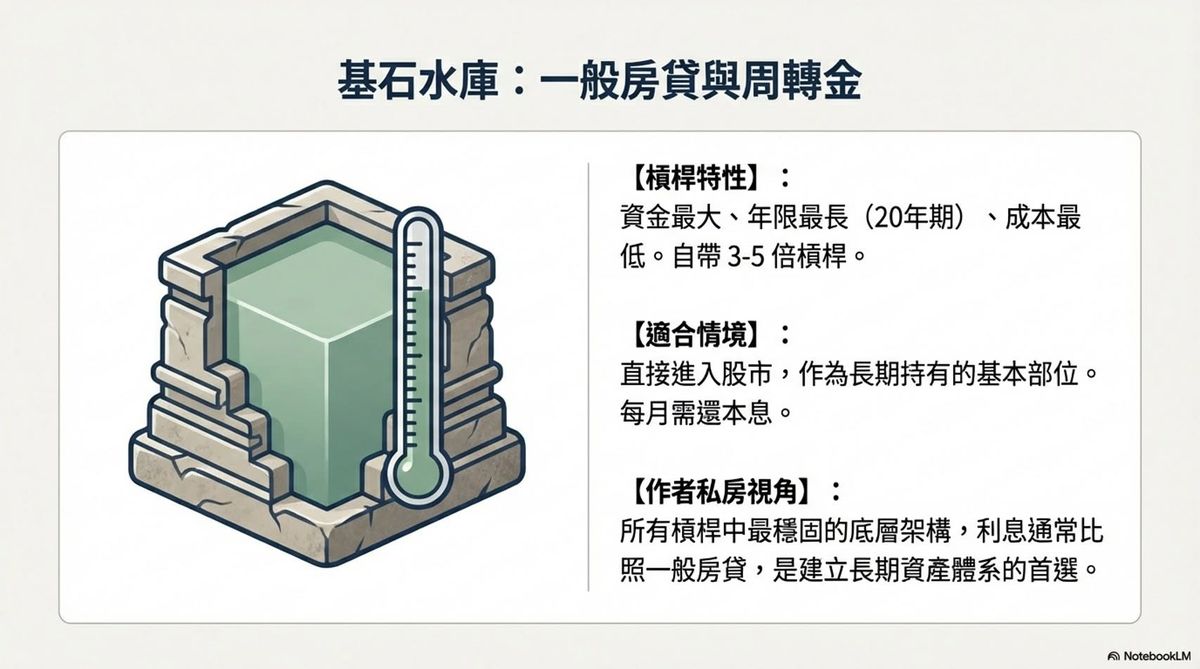
槓桿 (2) 房貸周轉金
特性: 二十年期,每月需還本息。
適合對象: 直接進入股市,作為長期持有的基本部位。利息通常比照一般房貸。
槓桿 (3) 理財型(循環型)房貸
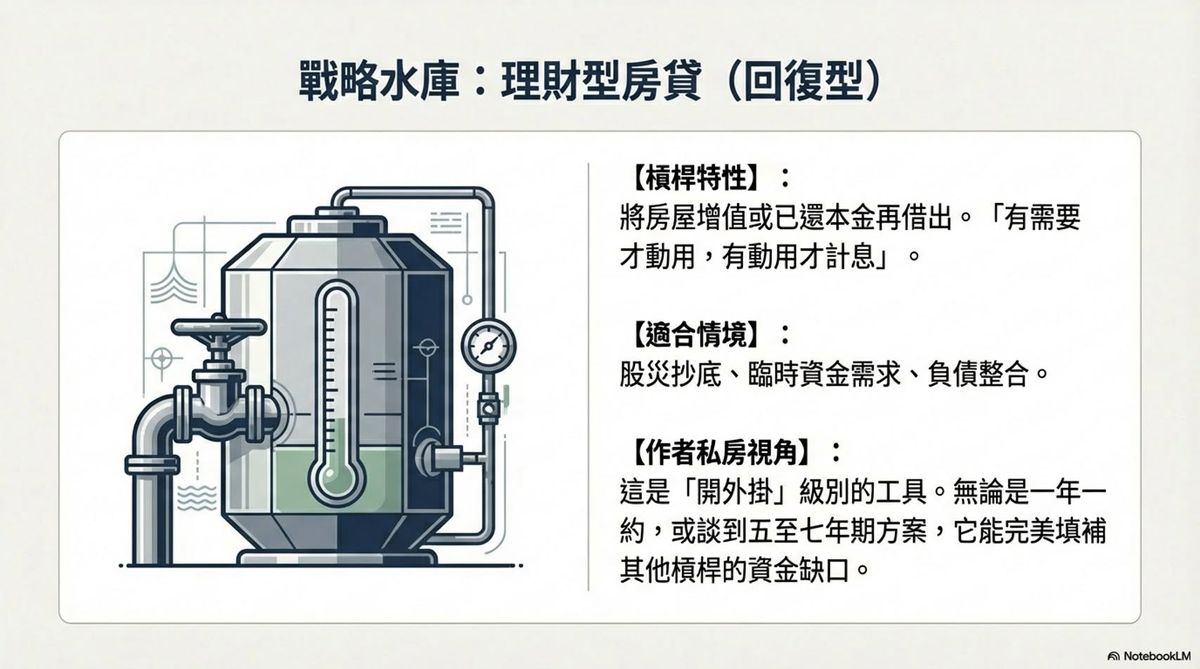
定義: 將房屋增值部分或已償還的本金再借出來。
形式: 理財房貸一般熟知的形式是「一年一約」,但其實某些銀行有推出「五年一約或七年一約」的方案,甚至可以談到二十年期的回復型(透支型方案)。
重點: 不管實際的名詞是什麼,這種類型借貸的重點就是:「有需要才動用,有動用才計息」。通常利息都會比一般房貸高一些。
適合對象: 股災抄底,或者臨時有資金需求,或者為了補上其他槓桿的缺口而做的「負債整合」~(例如上一篇文中我朋友的案例)。
槓桿 (4) 指數正二
這個網路上已經有很多大神分享過(最知名的就是大仁哥),也很多人靠著正二財富自由。我在此就不去重複大神們的論述,只講我自己的習慣用法:
(方式一)
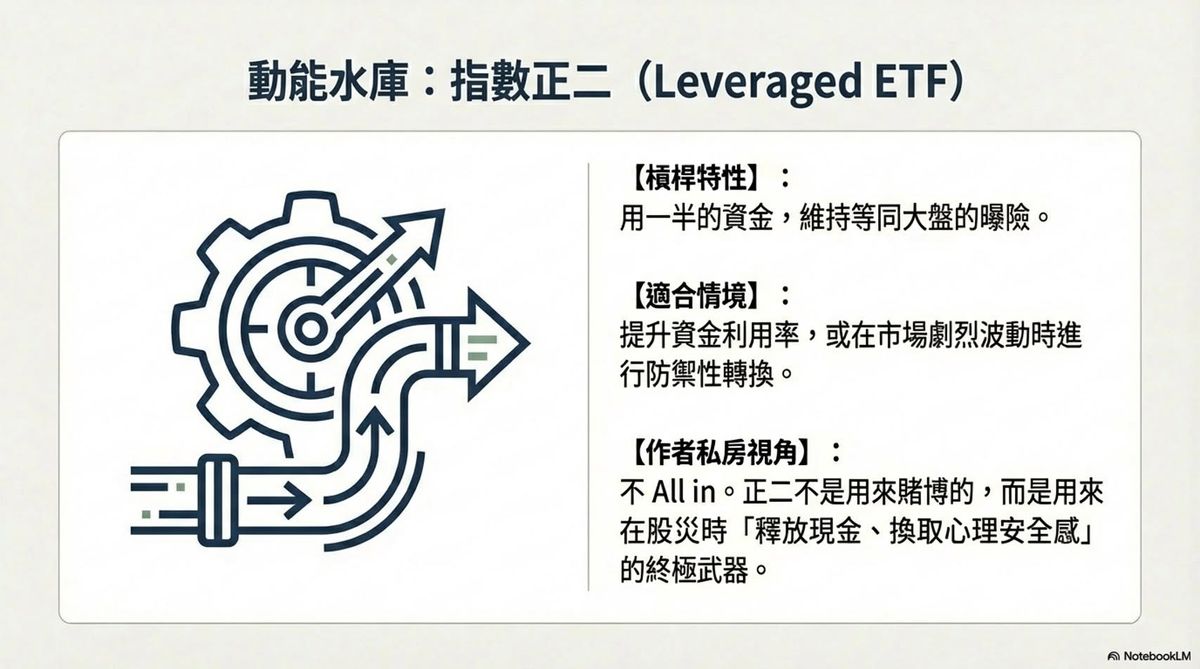
大跌時,把長期持有的指數部位賣掉,換成金額 4-6 成的正二部位,藉此拿回一半左右的現金,卻仍維持指數曝險約 80%-120%。
等到股市趨於穩定、止跌回升,再把那將近一半的現金重新買回正二。(如果類似 2022 一直跌跌不休,就可能先不買回)
(方式二)
股市大跌時,如果我的理財房貸還有餘裕,我也會直接用理財額度加碼正二。如此則原本部位裡的指數原型維持不動(不必賣掉,因為動用的是外部資金)。
【實戰心得:方式一 vs 方式二】
以前我都是單純用(方式二)的資金來加碼正二,但在去年 4 月關稅戰時,我第一時間是先用(方式一)的「賣掉原型轉換」,後來才進一步動用「理財房貸」進場。當時我也有記錄下自己的操作並發文在粉專,有興趣的新朋友們可以往前爬文~
當時我之所以這樣操作,所抱持的想法是:我不能假設所有人都有理財房貸可以加碼,畢竟這有點像是開外掛。 所以,要是沒有外部資金支援的人,能否靠著「股市自有資金」來操作?
我實際操作起來後,比較(方式一)及(方式二)的關鍵差別是:
方式一: 是「大盤跌愈兇時,反而可以收回愈多現金」!因為正二價格被壓更低,可以用更少的部位維持曝險,所以賣掉更多指數原型、換回更多現金。而當後續大盤止跌回升,拿回的五成現金再回補買回正二時,則是「在上漲的趨勢下,丟進去現金」。
方式二: 動用理財房貸進場,則是「大盤下跌愈多時,投入的現金也愈多,因為可能會一路抄底買正二。」
這其實是人性弱點與投資者的個性考量。我個人觀察,要在下跌期間一直丟現金進去,其實比較為難、挑戰人性,所以大多數的投資新手難以做到;反而「在下跌時,能一直把現金從市場上抽回來,會讓投資新手比較有安全感」,這也是每逢股災之時,之所以會有這麼多人「賣在阿呆谷而認賠殺出」的原因!
然後「在上升趨勢時,投資新手反而會比較傾向繼續加碼」,這也是時常有人「套牢買在最高點」的原因!所以我的策略(方式一),就是一個完全符合人性的操作:「下跌時把現金回收,上漲時把現金投入。」
對於「心理素質沒有那麼強大的投資新手」來說,當大跌時往往沒有勇氣再丟錢進去,反而想把錢拿回來。所以「賣指數原型轉為 5 成正二」,就是一個大跌時能夠把錢拿回來的策略;然後因為轉換的正二部位仍維持將近 100% 的曝險,所以實質上並沒有認賠殺出,而是保持了原本的市場參與(相當於沒有賣出任何原型指數),一旦後續市場止跌回升,就仍然可以享受到上漲的行情。
槓桿 (5) 質押
其實我以前是沒有在用質押,倒也不是因為排斥,而是因為我自己的「理財房貸額度」都還沒有用滿過(畢竟我不只設定一間),感覺動用質押似乎也沒必要⋯⋯
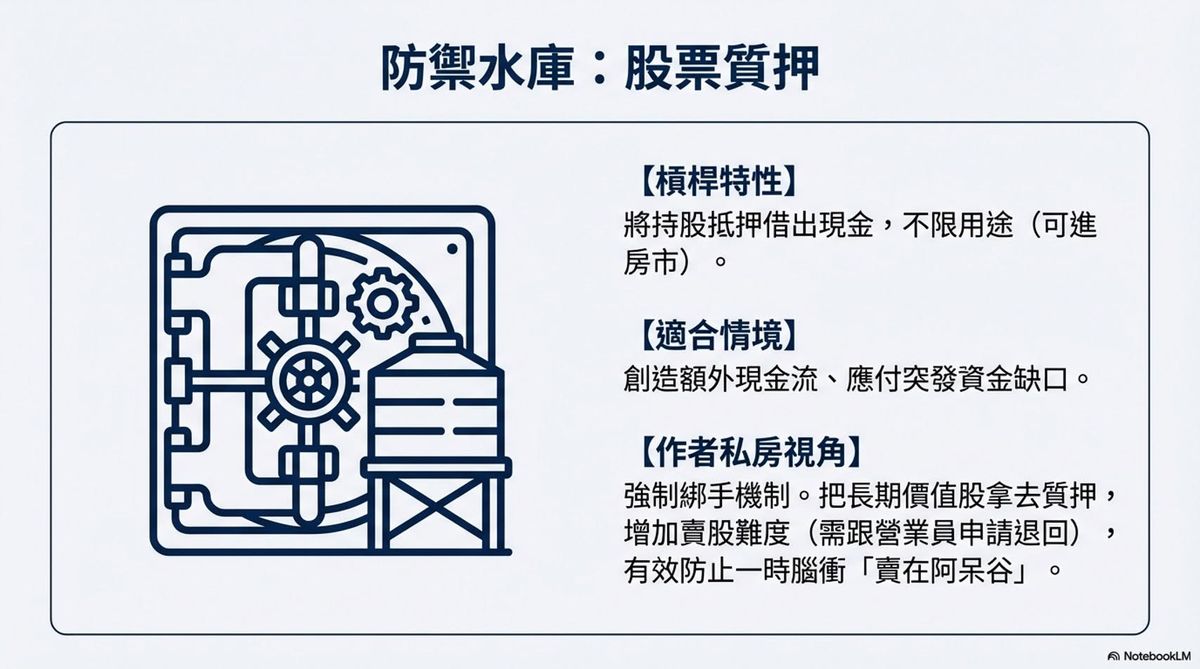
不過,隨著認識的投資高手愈多,看著群組裡的朋友也是把質押用得嚇嚇叫,不禁也是有點手癢,覺得試試無妨⋯⋯再加上我最近發現質押的額外好處,就是可以增加我賣股票的難度(要跟營業員申請退回),似乎適合我用來綁住一些「長期持有的價值股,不會一時腦衝賣出」⋯⋯(如果當初我 2383 有質押的話,可能就可以綁手不賣了,嗚嗚嗚)。
所以,我開始把指數部位、台積電、健鼎、湧德等股票通通都質押了⋯⋯(當然這些股票也是偏溫、偏穩健,而非妖股,所以漲跌幅度沒那麼兇猛)。既然我陸續也質押了不少部位,自然就多了一層現金儲備,如果哪天臨時有資金需求,也是可以動用。
核心策略:多種槓桿、互為備援、絕不用滿
以上的幾種槓桿,我都能使用,卻也都沒有用滿。理財房貸沒借滿,質押也不會借滿,正二跟原型搭配沒 all-in,信貸則是根本還沒借過。
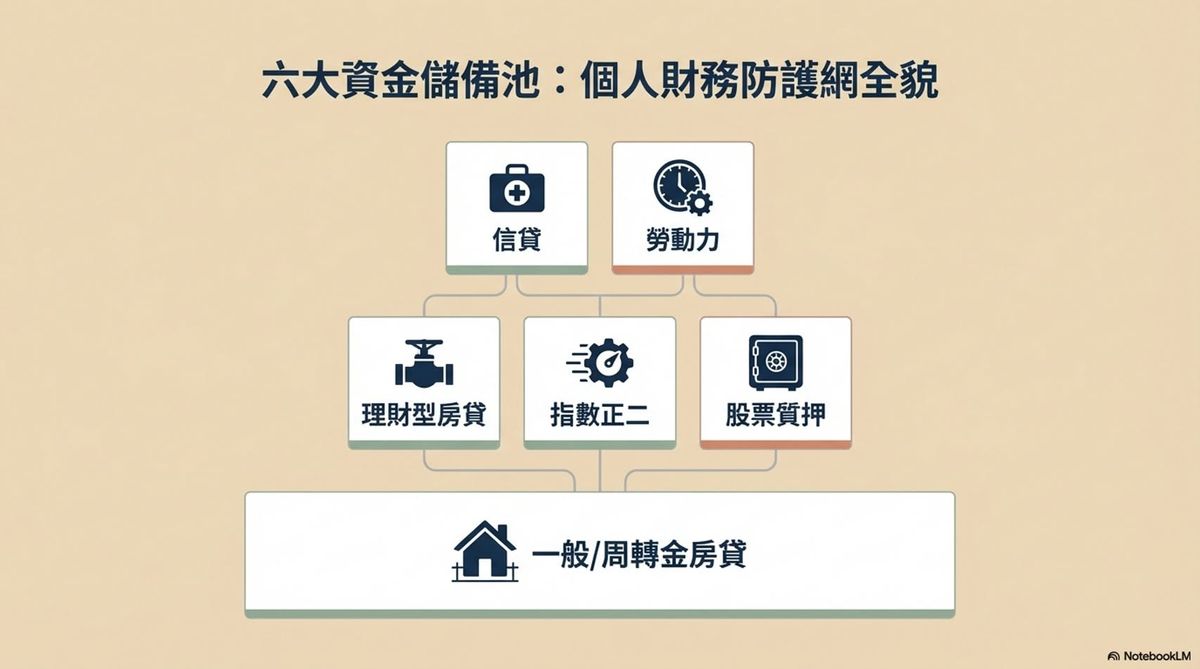
所以我雖然使用多種槓桿,卻讓自己保有更多的餘裕,我把每一項槓桿的額度都抓妥了足夠的安全邊際。而且我的各式槓桿之間,還可以互相支援:
質押支援房貸: 質押屬於「不限用途資金」,可以進房市。如前一篇文所舉例,當一般房貸想還清卻資金差一點點時,質押可代為清償。又或者是之前限貸令時,因為信用管制導致貸款成數不足,股票質押出來的錢也可以補足成數(當然直接「賣股求錢」也可以啦~)。
正二支援質押: 正二可以維持曝險。當股市大跌時,我藉由「賣原型轉正二」所回收的五成現金,可以去補質押部位的維持率(因為大跌時維持率也大降)。
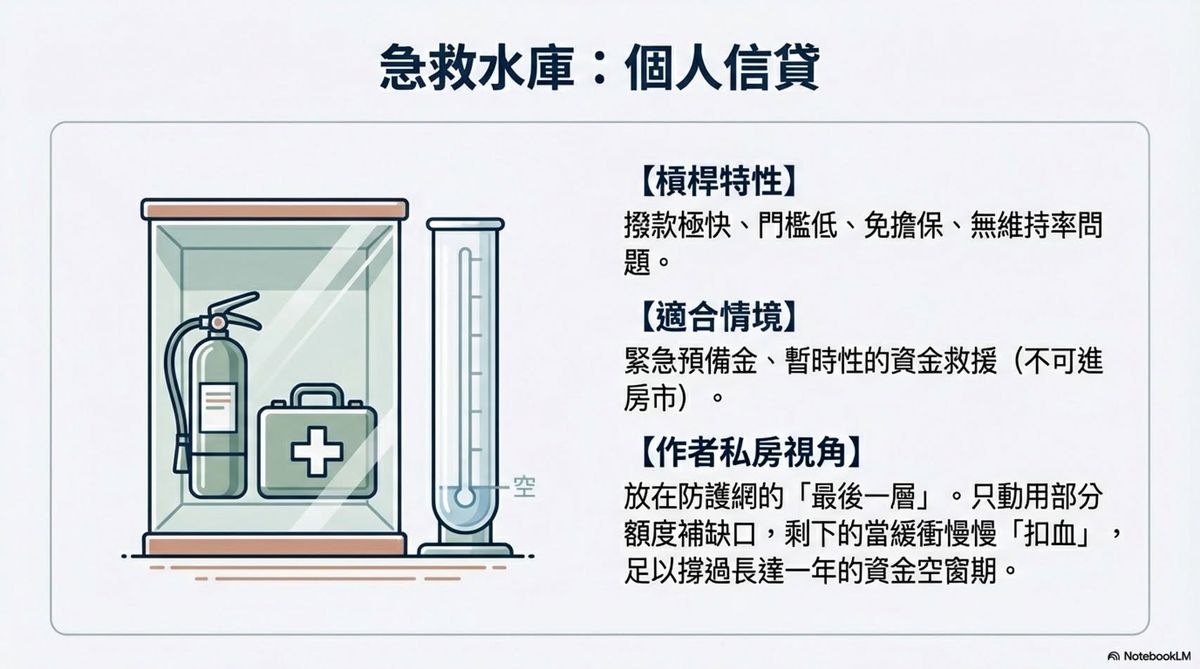
信貸作為最後防線: 信貸可以作為各式生活費、緊急預備金,也可以拿來補質押的維持率(但是不能進房市喔!)。
【關於銀行 CD 期與緊急調度】
前一篇文章中,留言有投資高手提到:掛一的購置房貸還完,要轉掛四時,銀行會要求三個月的等待期喔!(我們戲稱為 CD 期~ XD)
這樣的描述是正確的!確實蠻多銀行會要求一個資金轉換的 CD 時間。不過,由於這屬於銀行內規,並非鐵板一塊,所以年初時我所問到的方案是不用等待,可以直接轉換⋯⋯當然這跟「年初時」銀行比較積極放款的態度有關。
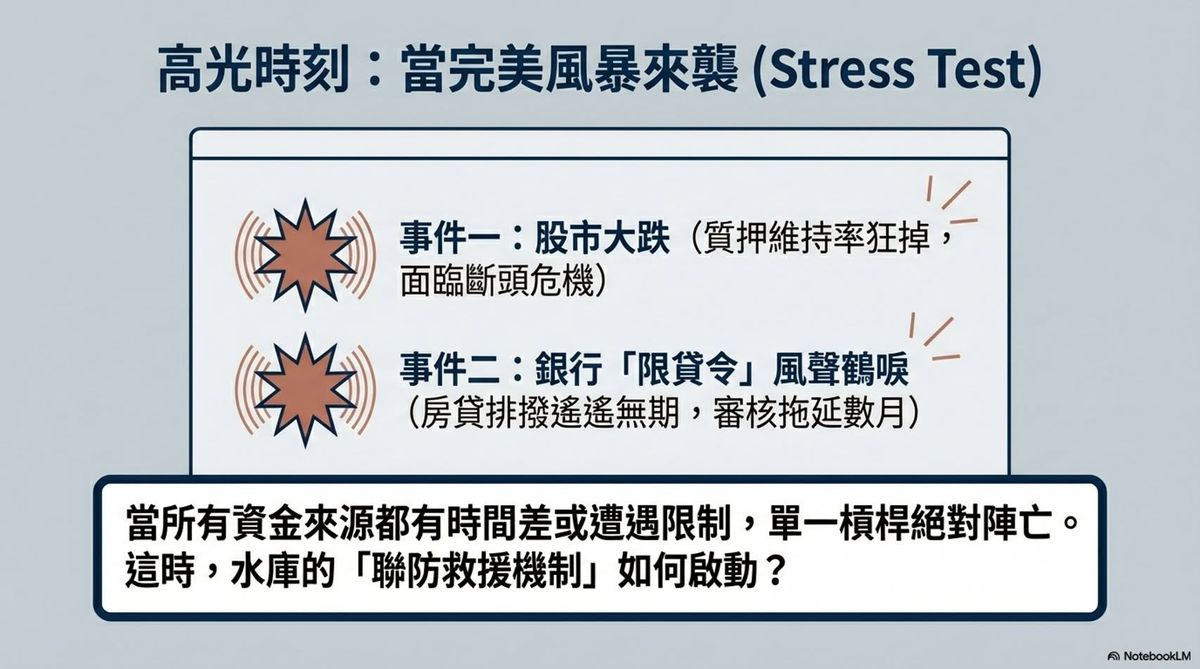
只是說,此一時也彼一時也。如果把時間軸拉回到 2024/09/19 的限貸令剛施行時,當時乃是風聲鶴唳,不只是一般購置房貸要排撥許久,就連科目四的各種借款都受影響,本來只要審 2-3 週的案件,可能拖到兩、三個月以上。
所以當時候,如果是在貸款撥下來之前,臨時有資金的缺口怎麼辦?
→ 此時就可以使用「股票質押」去補錢。
→ 那如果質押的維持率又快要有問題怎麼辦?
→ 此時就可以用「信貸」來救火,暫時借錢擋一擋。
這是我喜歡把信貸放在最後一層的原因!當一切資金來源都有各種時間差或遭遇限制時,一個緊急卻短期的缺口,可以動用信貸來補上!因為信貸撥款快速、門檻低、免擔保、沒有維持率問題,是作為「緊急預備金」的好選擇!
所以我平常如非必要,不會輕易用掉信貸額度。即使我目前的月薪很低,「DBR 22 倍」只能借用 130 萬(七年期),但我把其中 100 萬拿去補眼前的資金缺口,剩下還有 30 萬讓它慢慢扣血,則一個月約 17,000 元也可以扣到超過一年了!而其他槓桿的資金等待期或空窗期,卻不太會超過一年。
例如:房貸撥款的等待期, 919 限貸風暴時也沒有拖到一年。
例如:股災的套牢期,通常一年以上的時間,也已經度過股票價值的最低谷了。
然後,一旦撐過資金空窗的時間,等到「理財型房貸」額度申請成功時,就足以把前面所有各項貸款都還清了!因為房貸一旦撥款下來,就是一個最大筆的資金活水,足以清償信貸、質押等各式借款。這是我仍然最喜愛房貸的原因:額度高、年限長、利率低、可以只還息、沒有維持率的問題。
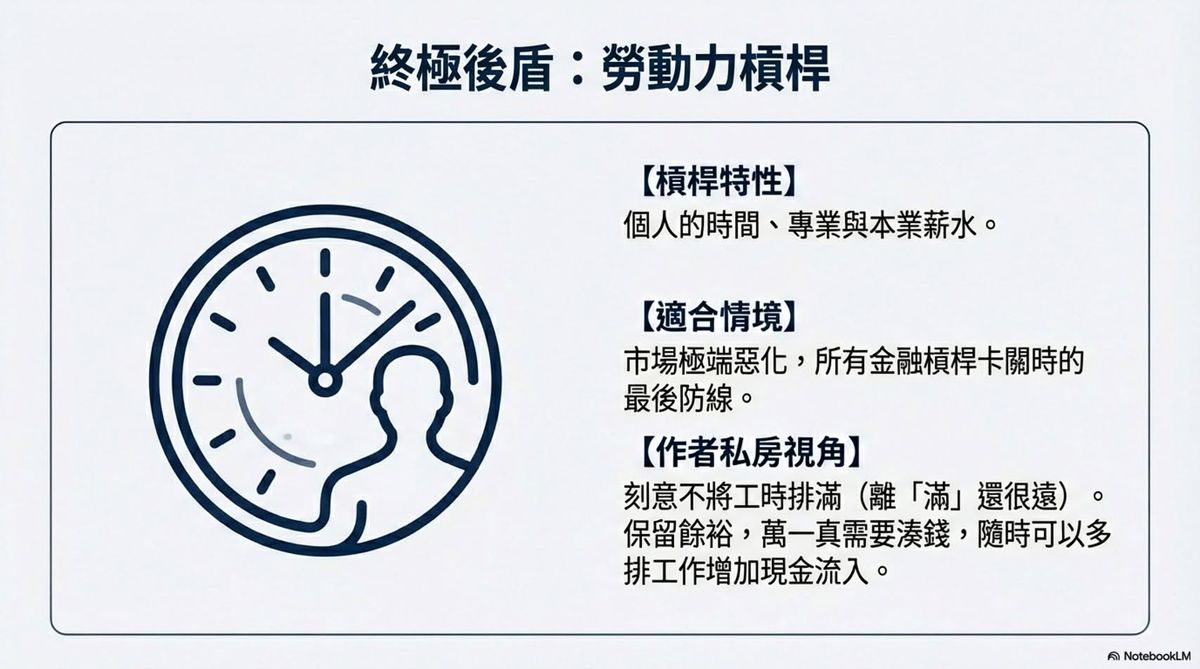
槓桿 (6) 勞動力槓桿
最後最後,其實我還有一個槓桿:勞動力槓桿!別忘記我現在的工時其實都沒有排滿(甚至還離「滿」很遠),萬一萬一,哪天我真有什麼狀況需要湊錢,我還可以多排一些工作賺錢~
總結
我的槓桿有以下幾種:
一般房貸 / 增貸或週轉金 / 理財房貸 / 股票指數正二 / 股票質押 / 信貸 / 本業薪水。
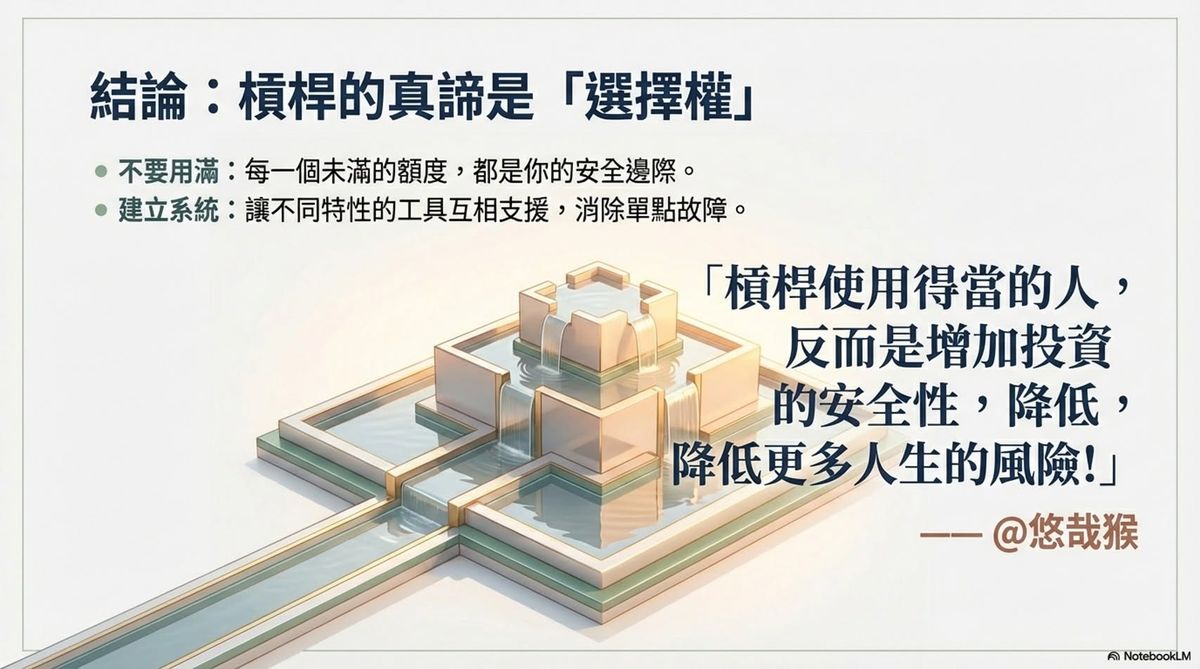
以上每種槓桿我都能用,但以上每種槓桿我也都沒有用滿!我的每一個槓桿工具都是我的資金儲備池,所以我有這麼多池,相比完全沒有槓桿的人來說,我在投資操作上反而更安全~
套用 悠哉猴的被動收入 Chill Monkey Make Money所說:
「槓桿使用得當的人,反而是增加投資的安全性,降低更多人生的風險!」
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 3 月 1 日),收錄時僅整理段落。