
買房貸款的最佳時機:理財型房貸、75/65內規與聯徵潛規則
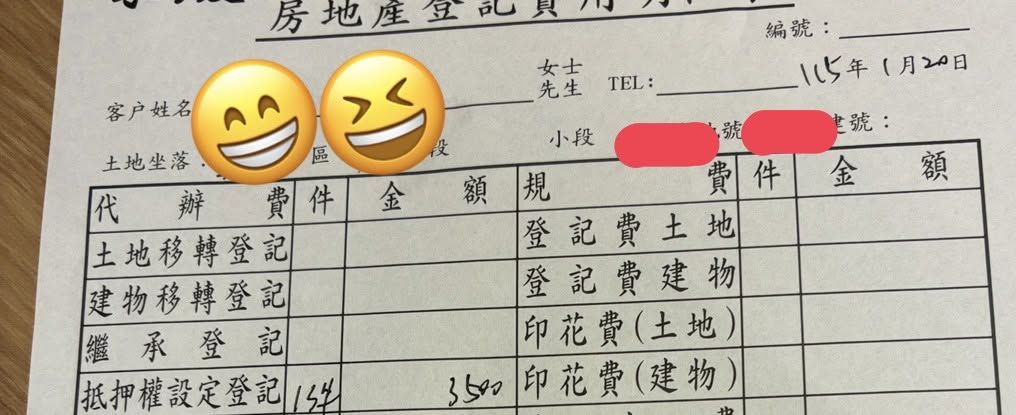
這一週算是完成了一個階段性任務:把名下最後一間無貸款的房子,也設定好「理財型房貸」的抵押權(有動用才計息)。所以,我現在每一間房子都有設定貸款(科目有購置型房貸、周轉金、理財型房貸這幾種,目的各不相同)。
澄清:設定不等於開大槓桿
別誤會,我只是完成「所有設定」而已,不是「立即就把錢借出來喔」!我並不是鼓勵大家都要借很多錢、開大槓桿然後冒大風險去投資。
雖然我目前全部房子可以借出的總額也頗可觀,但我一向不會在股市的相對高點時,還加大槓桿。所以我再次強調,我最後設定的借貸種類,都屬於「理財型房貸」,是有需要才動用、有動用才計息,並不是一辦理好就開始扣款的那種喔!
若是覺得目前投資市場的風險太高,我是可以完全不動用的。
那為什麼要多此一舉?
可能有人會覺得奇怪:我不是早就有所謂「科目四」的理財金了?我不是在去年下半年就已經說我完成降槓桿的動作,預備好隨時可能來的崩跌嗎?
那我幹嘛還要再多借一筆?我的目的,其實不是缺錢,更不是故意要讓自己負債累累,而是要讓自己的每一間房子都:「鎖住其價值」 及 「多一層銀行把關」。
這樣做主要有幾個好處:
1. 防止詐騙
詐騙集團偏好鎖定「完全沒設定抵押」的「乾淨單純」房產下手。新聞中的房產詐騙案例,被害人幾乎都是「早期購屋已無借款的老屋主」,因為詐騙集團要偷過戶最容易!
所以,若是房子保有銀行的抵押權設定(即使債務已還清),則可防止歹徒輕易地以偽造文件進行私人設定或冒名買賣。因為要過戶前,還必須要經過銀行的那一關。
(若無銀行借貸與把關,就記得要另外申請「地籍異動通知」喔~)
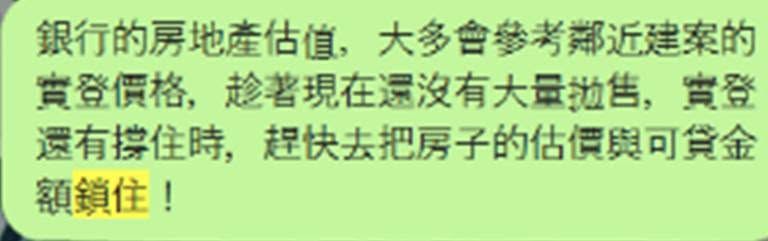
2. 借錢要在銀行最願意放款的時候
一般來說,每到年尾時,銀行的水位最滿。相反來說,每年年初時,銀行的水位則最低,也就是錢還很多,放款通常最寬鬆。
3. 借錢要在「借款人」或「借款物」條件最好的時候
一般銀行審核房貸,會有一個 「75 / 65 的內規」:
• 75: 貸款人年齡 + 貸款年限 < 75
• 65: 抵押品的屋齡 + 貸款年限 < 65
當然這是銀行內規而非央行天條,並非鐵板一塊。(央行天條是指「信用管制」的那些項目)
例如:台北市地點好的物件,甚至可以放寬到:抵押品的屋齡 + 貸款年限= 90;
又例如:貸款人條件夠好的話,七老八十也可以貸到 30 年以上(例如張忠謀就算一把年紀,照樣也可以貸到最高年限)。
但對於「一般平民」來說,很可能就會適用 75/ 65 這個內規。
所以這就是我一開頭所說的:
#貸款要貸在自己條件最好的時候
深度拆解:借款人條件 vs. 抵押品價值
A. 借錢要在借款人條件最好的時候
1. 要在自己年齡還不老的時候:
一旦超過 45 歲才借錢,很可能連 30 年的房貸年限都談不到。即使四十多歲年紀時的存款,裡應要比三十多歲時更多,但由於貸款的年限只剩 20 年,將導致月付款大增,負擔反而比 30 多歲時更重。
2. 要在收入還沒有變低的時候:
例如我之前所說,我的工時正在逐年減少,收支比會愈來愈不利於借款。所以我必須在自己收入還沒完全歸零時,就先跟銀行談好條件。雖然我另有資產客路線可走(股票資產認列),但大多數銀行仍會採取綜合考量,「有薪轉」跟「沒薪轉」的貸款條件,還是會有所差異。
B. 要在抵押品價值最高的時候鎖定估值
1. 要在抵押物的屋齡還不太老的時候:
在非雙北的精華區,屋齡 + 年限可能要小於 65。愈晚設定,能貸到的年限就愈差(補充說明:30 年房貸通常是購置型才有,週轉金最多 20 年)。
2. 要在「實價登錄價格」還撐著的時候:
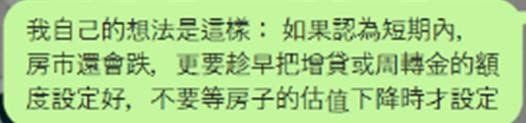
銀行估價時,都會參考同社區或相鄰社區的實價登錄。如果房市是緩跌走勢,則愈晚設定,銀行的估值只會愈低。雖然我個人認為 919 限貸令後的熊市已過谷底,但我仍是做「最壞的打算、最好的準備」,在實價登錄還沒有明顯跌幅時,先一步把房子的估值給鎖定。
最後,關於「聯徵」的潛規則
既然如此,我之前幹嘛不全部都設定好?我之所以逐年安排設定,而不是一口氣全部完成,實是為了遵守「聯徵不能太頻繁」的潛規則。
基本上,三個月內,不要讓三間以上的銀行「增加聯徵新案業務」(但自然人自己免費申請的那一次聯徵,可以不算)。因此,我去年 10 月才剛入手一間小店面而已,已經拉過了兩次聯徵,所以我就必須等到三個月後(也就是最近),才再次授權銀行進行新案聯徵。
總結:買房的最佳時間點
所以,綜合以上我所有分享,有沒有發現:
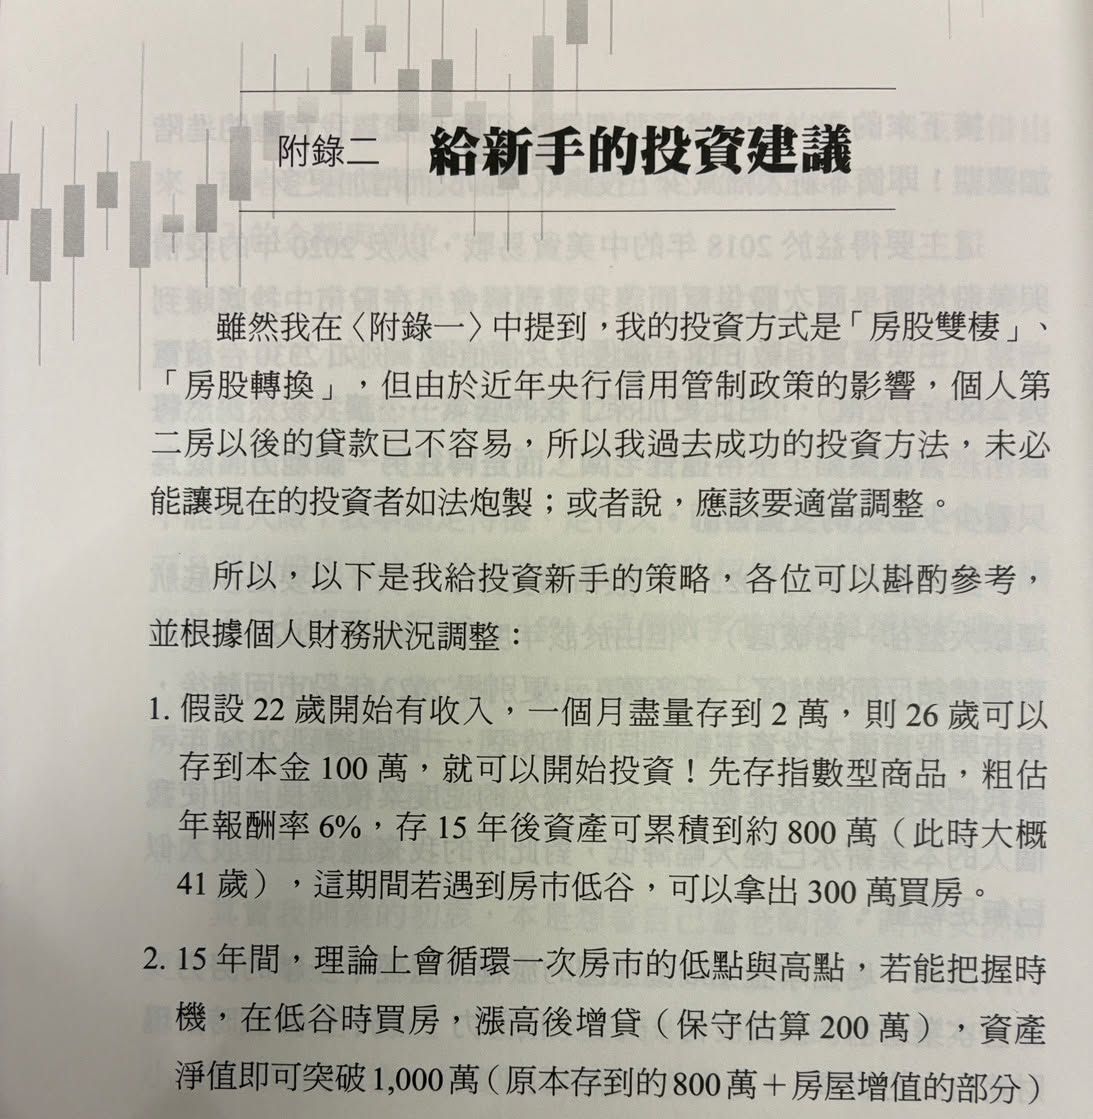
其實「買房有個最佳的時間點」,就是要在 45 歲以前~所以我才在自己的財經小說《禿鷹》附錄中,列出給新手小資族的投資建議是:若有買房剛需者,最好要在 25-40 歲之間著手進行。
(15 年的籌備時間,應該夠久了吧?不是叫你一窩蜂急著買喔)。這裡的「剛需」是指:家裡沒房繼承,或因結婚成家、或因手足分產矛盾,而無法續住在老家者。(當然你家裡有礦、有送房者,就不需要有這種顧慮了~)
至於某些提倡「只要租屋買股、不買房」、「投資到 60 歲就有一兩千萬退休無憂」的網紅們,他們不會提醒你的事情:
• 40 歲以後,房貸條件會愈來愈差。
• 50 歲以後,租屋的選擇會愈來愈少。
這些東西,教科書上不會寫、數學公式無法算、論文沒數據、學校沒有教,唯有實戰經驗者知悉!所以,不要完全聽信那些「沒買過房子的網紅」,他絕不會替你的人生負責。
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2026 年 1 月 25 日),收錄時僅整理段落。