
ETF存20年才800萬能幹嘛?指數化投資搭配房地產的試算
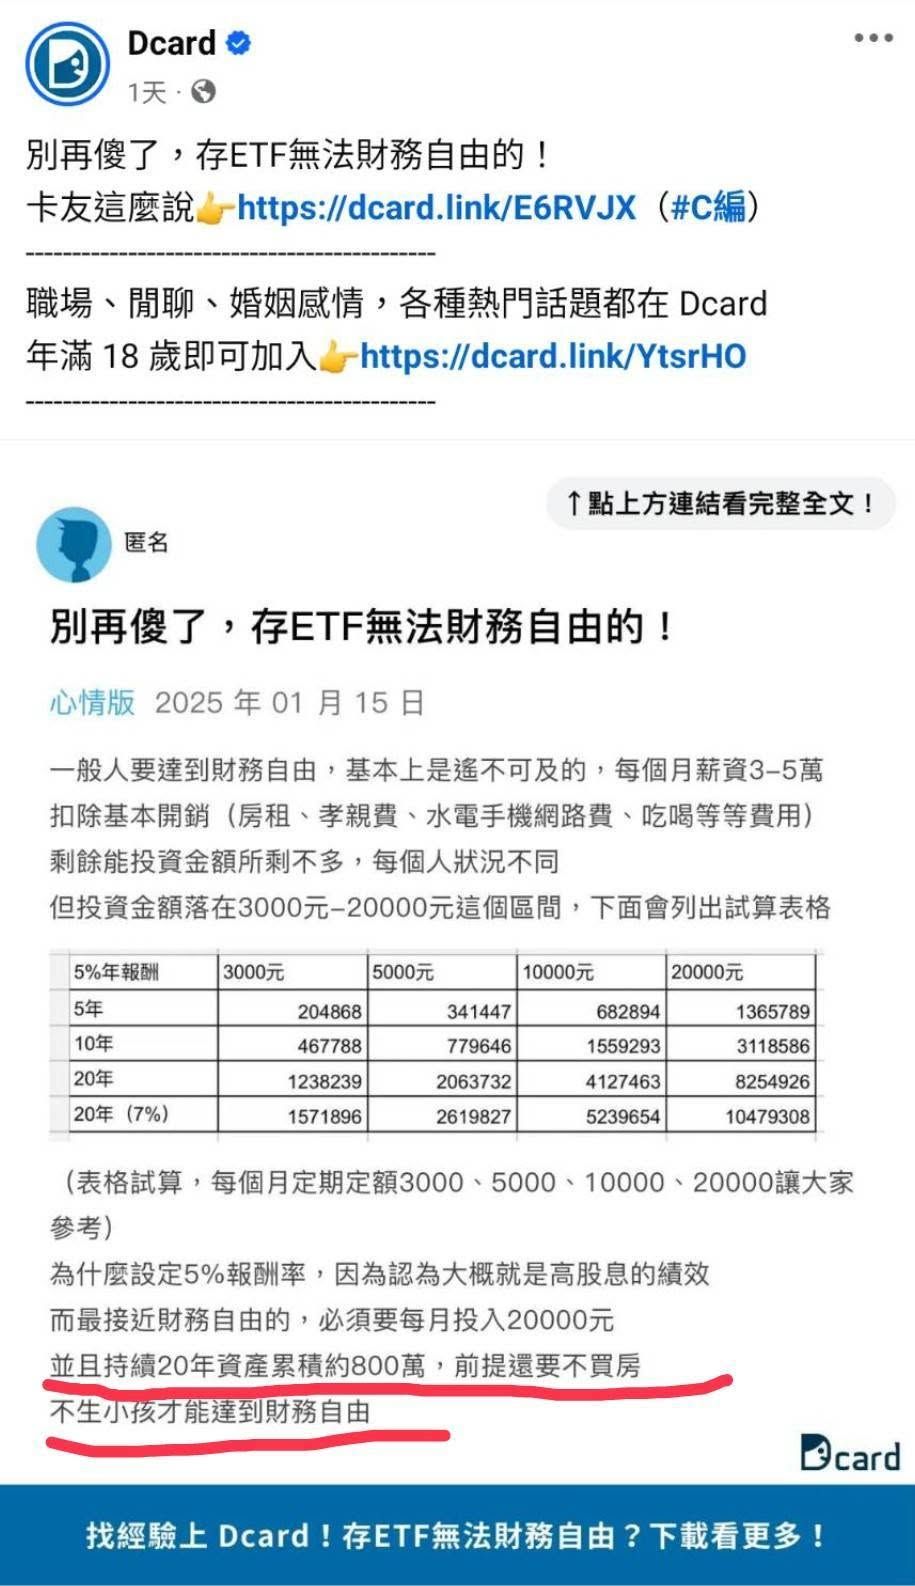
網路上的熱議文 “ETF投資20年,終於存到800萬,但是800萬能幹嘛?又不能買房與生子”
我在這裡提供一個作法,是我身邊實際案例,非常可行喔!(也藉此證明指數化投資與房地產,是盟友關係而不是對敵,更不是二選一!)
22歲開始,一個月存2萬,26歲存到本金一百萬,開始投資!先存指數,1年6%,存15年到800萬(此時41歲),這中間有遇到房市低谷就拿300萬去買房,15年間理論上會循環一次房市的低點跟高點,低谷時買房,漲高後增貸,增貸算200萬就好(很保守的金額了),這樣資產淨值是1000萬以上了(原本存到的800萬+房屋增值的部分)
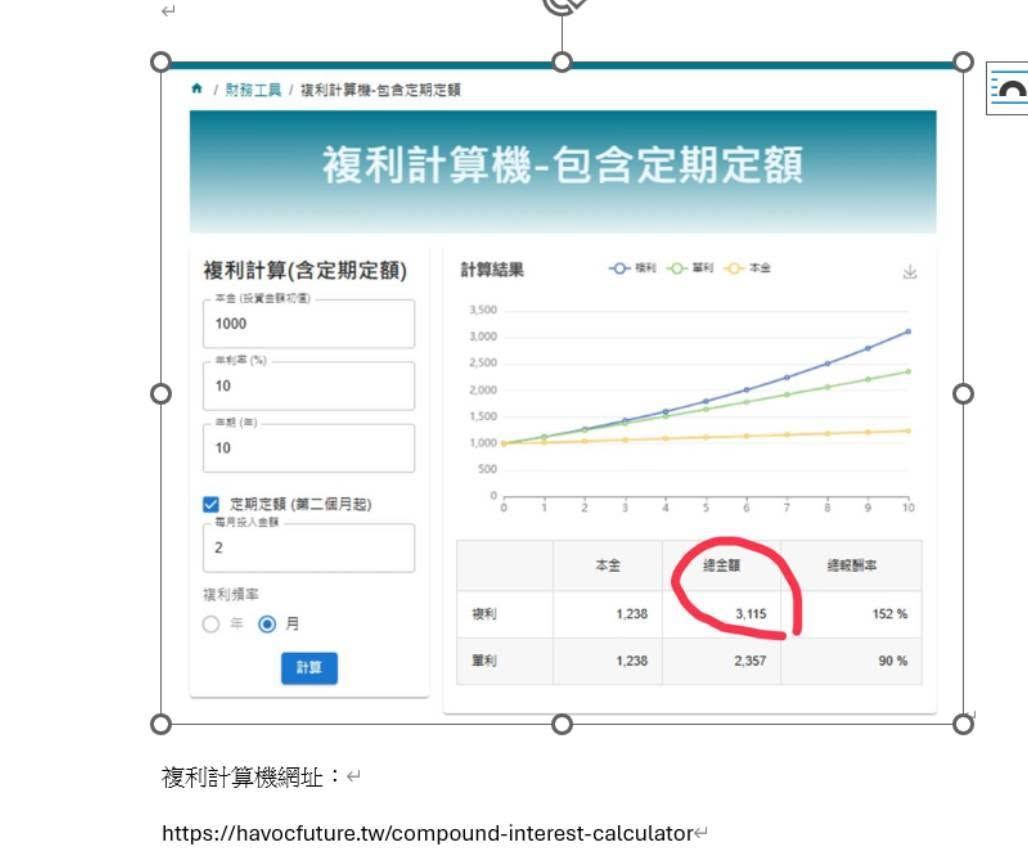
這1000多萬不管是放在股市或房市,都還是會繼續滾複利,而且可以開一點槓桿,讓年報酬率變成10%,槓桿方式就用最簡單的:正二+房貸的自帶槓桿,很容易就超過10%的報酬率,1000萬本金滾10%複利滾個10年,就變成三千萬了! (請見附圖的複利計算機)
此時大概五十歲,有個3000萬+一間房子,生活很可以了啦! 啊要生小孩的,就找另一半也有類似投資概念的,這樣兩個人到五十歲時已有5000-6000萬+ 2間房產,退休很可以了啦!(雖然還有房貸,但租金或股市的被動收入可以cover了)
阿養小孩勒? 一間房子一年溫和上漲3%(很保守的計算了),資本利得就是一年30萬,剛好可以養1-2個小孩。也許這個房價上漲的3%部分,跟前面的6%及10%有稍微重複計算到,但別忘了房貸已償還的本金,也是可以“理財貸”再借出喔!(這部分前面可沒納入)所以養小孩的錢,也是可以根據需求,去從房產提領出來的。
啊通膨勒?50歲的的3000萬購買力已不如20年前的3000萬沒錯,但別忘記薪水也會通膨喔!所以我的算式,從頭到尾只用月存2萬也是低估的,通膨就薪資存款一起上去即可。:)
有沒有發現,指數化投資只要一搭配房地產,幾乎可以解決所有的問題呢!
像是一個魔法一樣,把800萬變成3000萬,再加一間房子喔 :)
聽起來很唬爛但其實一點也不,你我身邊都有人正在這樣進行著呢~
本文是作者個人的投資經驗與看法,提到的個股與數字僅為當時的觀察,不構成任何買賣建議。投資有風險,請依自己的狀況判斷。
本文原發表於小非的粉專「故事創作者 小非」(2025 年 1 月 16 日),收錄時僅整理段落。